求史用历史数据检验每一个说法Qiushi Papers · Tested on History
个人投资者能从公开数据中获得超额收益吗:116 轮预登记检验的研究报告
撸撸黄. 个人投资者能从公开数据中获得超额收益吗:116 轮预登记检验的研究报告[J/OL]. 求史, 2026[2026-11-21]. https://qiushi.luluh.top/116-rounds-report/.
撸撸黄. (2026). 个人投资者能从公开数据中获得超额收益吗:116 轮预登记检验的研究报告 [研究报告]. 求史. https://qiushi.luluh.top/116-rounds-report/
@article{luluh2026116,
  author       = {撸撸黄},
  title        = {个人投资者能从公开数据中获得超额收益吗:116 轮预登记检验的研究报告},
  journal      = {求史},
  year         = {2026},
  month        = {10},
  note         = {研究报告,未经同行评审},
  url          = {https://qiushi.luluh.top/116-rounds-report/},
  urldate      = {2026-11-21},
} 引用格式:撸撸黄. 个人投资者能从公开数据中获得超额收益吗:116 轮预登记检验的研究报告[J/OL]. 求史, 2026[2026-11-21]. https://qiushi.luluh.top/116-rounds-report/.
这是 2026 年 10 月 12 日的研究报告网页版,内容和 PDF 版 相同。
一页结论:最终选择
116 轮研究的最终选择是最简单的配置:美元一直持有全世界股票 ETF,人民币买几只低费率的中证 1000 增强基金,新钱有了就买,不择时。 研究过的其他做法,扣掉成本和税以后都没有更好。
| 钱 | 最终选择 | 为什么(对应轮次) | 该预期什么 |
|---|---|---|---|
| 美元 | 一直持有爱尔兰注册的全世界股票累积型 ETF(VWRA 或 FWRA),不择时、不再平衡 | 只押一个国家持有 30 年,扣通胀亏钱的概率 12.4%,全球组合 0%(第 101 轮);不卖就没有应税所得,也不交美国遗产税(第 100 轮);均线择时规则税后和买入持有一样(第 54 轮) | 收益等于全球股市;2008 年那种危机会跌一半,最长可能 11 年回不到原点 |
| 人民币(支付宝 / 天天基金) | 3–5 只低费率的中证 1000 增强基金,A 类、普通定投;分散到不同公司;可选放约 1/4 国债 ETF 或余额宝少亏,每年年底调回比例 | 扣掉打新后 2023–2025 年每年仍比指数多 3–7 个百分点(第 21、53 轮);费率低的更好(第 57 轮);买 3–5 只够分散(第 47 轮),同一家公司的产品同涨同跌(第 112 轮);每年调一次比例就够(第 109 轮);放 1/4 国债回撤 −27% vs −36%(第 75 轮) | 每年比中证 1000 多约 3–5 个百分点;私募拥挤可能把它挤掉,每年 10 月体检一次(第 102 轮) |
| 币安(可选) | BTC 期现套利(现货多 + 永续空) | 2020–2026 年化 9.8% vs 短债 3.1%(第 22 轮) | 最近 12 个月约等于短债;交易所风险测不出来 |
| 新钱 | 有了就按固定金额买 | 等跌 20% 再买平均少约 3%(第 104 轮);智能定投公平比较只多 0.4%(第 105 轮) | — |
| 不做 | 选股、打板、追新币、估值择时、二八轮动、网格交易、按去年业绩换基金、加杠杆长期持有、加小盘价值倾斜 | 扣成本后都不如买指数,或流行后已失效(第 4、6、7 节) | — |
三个最重要的发现:
- 能稳定拿到的超额只有一项:中证 1000 增强基金(每年约 3–5 个百分点)。其余 100 多种做法要么扣成本后少赚,要么在公开、流行之后已经失效。
- 税改变了答案:均线择时规则在 10 个市场都能减少回撤,但对一直持有、按规定申报的中国居民,卖出要交的 20% 把它的收益优势吃光了,所以选买入持有。
- 只押一个国家(包括美国)有真实风险:16 个发达国家 150 年里,持有 30 年扣通胀亏钱的概率是八分之一,全球分散一次没有,而且不少赚。
摘要
本文用免费公开数据,对一个本金很小、身为中国税收居民的个人投资者能否稳定获得超额收益做了 116 轮检验(2026 年 9 月 28 日至 10 月 12 日;第 113 轮数据没有拿到)。每一轮都先在研究日志里登记假设、判定标准和事前概率,再看数据;所有结果扣除交易成本,涉及境外资产的再按中国个人所得税计算。主要发现有五点。
第一,美股择时:一条在 1927–1989 年数据上选定的“三条均线投票”规则,1990–2026 年样本外年化 11.77%,标普 500 为 11.01%,最大回撤 −37% 对 −55%;规则原样搬到美国以外 4 个发达市场地区和 4 个新兴市场都成立。但收益优势随调仓日不同在 0 到 +1.1 个百分点之间,2009 年以后每年落后约 0.8,扣除挑选运气后不显著(Deflated Sharpe 0.01)。它是“长熊市保险”,不是稳定的超额来源。
第二,选股与异象:已发表的 212 个美股异象大多在发表后衰减、且集中在小盘股;A 股的价量信号和自建机器学习模型(月度秩 IC 0.11)预测力集中在输家一侧,只做多拿不到显著超额。公司公告类信号中,业绩预告大增后 60 个交易日超额 +1.50%(t = 2.82),但 2022–2025 年已为负。
第三,中国公募指数增强基金:中证 1000 增强 2023–2025 年扣费后每年跑赢指数 ETF 4–8 个百分点。用约 10 万条网下获配记录扣除打新收益后,沪深 300、中证 500 增强的超额基本消失,中证 1000 增强在控制规模、换手和低 beta 后仍有约 3.2%(t = 2.7)。
第四,税和投资期限改变了最优选择:一直持有、按规定申报时,择时规则的税后收益与买入持有持平(每年 +0.03 个百分点);16 个发达国家 1870–2020 年的数据显示,单押一个国家持有 30 年实际亏损的概率为 12.4%,全球组合为 0。
第五,研究本身的可信度:67 个事前概率预测平均 38%,实际发生 31%,Brier 分数 0.145(基准 0.215),对“自己的想法会通过”系统性偏乐观。
结论是:对小资金的中国个人投资者,公开数据里能稳定拿到的超额很少;最有价值的发现是什么不该做,以及税、期限和国家分散带来的配置选择。
Abstract (English). Using only free public data, I ran more than 110 pre-registered tests (28 Sep – 12 Oct 2026) of whether a small Chinese retail investor can earn reliable excess returns after costs and Chinese personal income tax. Each test recorded its hypothesis, pass/fail rule and a prior probability before the data were examined. A three-moving-average timing rule chosen on 1927–1989 US data cut drawdowns out of sample (−37% vs −55% for 1990–2026) and replicated in eight other markets, but its return edge is small, not significant after selection (Deflated Sharpe 0.01), and disappears after tax for a buy-and-never-sell investor. Published anomalies, A-share price signals and machine-learning forecasts were concentrated on the short side. The one robust long-only source was CSI 1000 enhanced index funds: after removing IPO-allocation income, size and turnover factors and low beta, their alpha is about 3.2% a year (t = 2.7), while CSI 300/500 enhanced funds’ excess returns were largely IPO income. JST data for 16 countries (1870–2020) show a 12.4% chance of a negative real 30-year return for a single country versus none for a global portfolio. The result is a simpler plan than the one the project started with: a global accumulating ETF held forever, plus a few low-fee CSI 1000 enhanced funds.
1 引言
本研究要回答的问题是:一个只用公开数据、本金很小(几千美元以内)的中国个人投资者,能不能在扣除成本和税之后,稳定地比“本来会做的事”(买指数、放货币基金)多赚。资金小意味着最低佣金、整股、申购门槛都会吃掉薄弱的优势;税收居民身份意味着境外卖出盈利和股息要按 20% 申报;可用的渠道是美股券商、A 股与场外基金、加密货币交易所;可转债、港股通、场内期权等有资产门槛,小账户开不了。
这个问题在文献里有三条背景。第一,大量已发表的收益异象在发表后衰减(McLean 和 Pontiff 2016),并且集中在交易成本高的小盘股(Hou、Xue 和 Zhang 2020)。第二,回测里试的规则越多,最好结果的统计显著性越不可信(Harvey、Liu 和 Zhu 2016;Bailey 和 López de Prado 2014)。第三,个人投资者的实际收益常常被交易、注意力驱动的买入和税收吃掉(Barber 和 Odean 2000、2008)。本研究把这三条当作方法约束,而不是结论。
本文的贡献有三点。
- 在一个统一的预登记框架下,把美股、A 股、公募基金、加密货币、套利和配置问题放在同一个口径下比较,并如实报告全部 116 轮(多数没有通过)。
- 用免费数据重建了几项通常需要商业数据库的分析:用网下配售明细还原公募指增基金的打新收益、找回清盘基金、度量量化私募的拥挤;用 SEC XBRL 还原时点财报。
- 把中国个税、永续持有期限和美国遗产税放进策略比较,说明同一条规则对不同的投资者可能得出相反的结论。
第 2 节介绍研究设计和数据;第 3–7 节按主题报告结果(美股择时、选股与异象、指数增强基金、其他资产、投资者层面的问题);第 8 节讨论可信度和局限;第 9 节给出结论。附录列出全部 116 轮。
2 研究设计与数据
116 轮研究都按同一个流程做,每一步按时间记入研究日志;判定标准在看到结果之前写定,结果出来后不改。
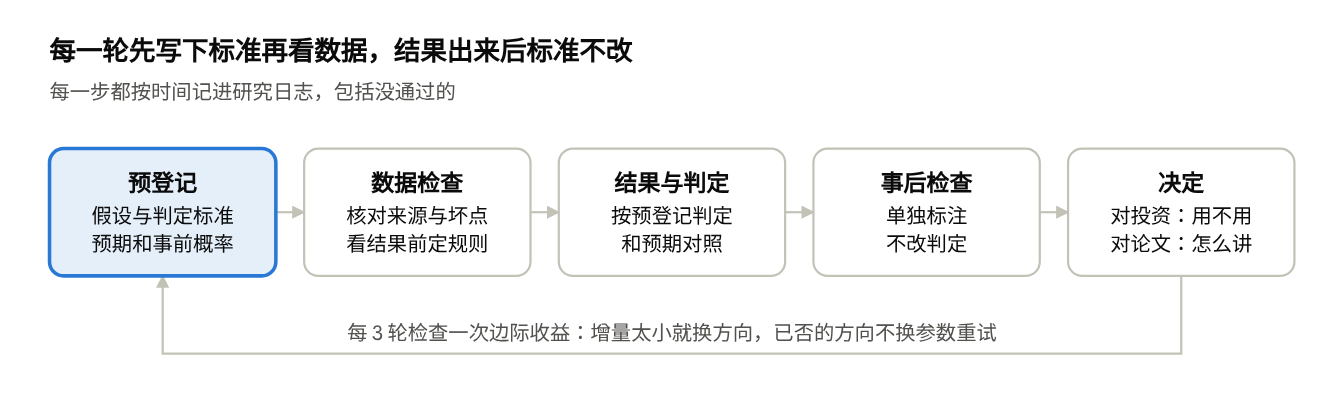
每一轮的研究流程 · 5 步,每 3 轮一次边际收益检查
2.1 预登记
每轮的登记包括:为什么做;已经看到了什么(污染声明);样本、口径和成本;判定标准;只描述、不参与判定的项目;预期结果和事前概率。看结果之前先做数据检查,对口径的修改只能在这一步做。看到结果后才想到的检查单独标明“事后”,只作参考;例如第 98 轮发现业绩预告表不含已退市公司后,用“活到今天的股票”作基准重算,但不改原判定。
2.2 样本外与多重检验
- 分段: 美股择时规则在 1927–1989 年选定、1990–2026 年检验;A 股机器学习模型在 2006–2016 年探索、定版后在 2016-10 以后的锁住期只测一次。
- 校正: 同一轮多个检验用 Holm 校正;从很多候选中挑出的规则用 Deflated Sharpe Ratio;选股规则用置换检验(在同一候选池里随机挑股重复一百次)。
- 纪律: 已经否掉的方向不换参数重试;每 3 轮写一次边际收益检查,增量太小就换大方向。
2.3 成本与税
所有结果扣除交易成本。A 股事件研究按往返 0.25% 计(佣金万五、卖出印花税、冲击),并提示小账户每笔最低 5 元的影响;基金用扣费后净值。境外资产按中国个税口径:股息和卖出盈利 20%(美国按中美协定预扣的 10% 可抵免),同一年度内盈亏互抵、不跨年结转;主口径假设按规定申报。
2.4 数据
| 数据 | 用在哪里 | 偏差与处理 |
|---|---|---|
| Ken French 数据库(美国 1926 年起日度、国际 1990 年起) | 择时、因子、定投 | 模型化 ETF;2007 年起用真实 ETF 核对 |
| Chen–Zimmermann 开源异象数据(212 个) | 发表前后衰减 | 一年调仓一次的组合只用于会计信号 |
| SEC XBRL 时点财报 | 标普 500 盈利因子 | 按申报日还原;拆股、股数单位错误已处理 |
| JST 宏观历史数据库(16 国,1870–2020) | 单一国家风险 | 只有今天富裕的国家;德国 1922–1924 剔除 |
| 天天基金、东方财富数据中心 | 指增基金、网下配售、业绩预告、股东户数 | 部分表不含退市公司→幸存者基准;清盘基金用配售对象编码找回 |
| 腾讯不复权日线 + baostock 复权因子 | A 股价量与事件研究 | 腾讯复权价是加减法、收益率不对,改用按比例复权 |
| 中证指数官网、中金所 | 指数回测、期货贴水 | 发布前回溯有选择偏差,单独检验 |
| Yahoo Finance、币安、FRED | 真实 ETF、加密货币、汇率利率 | 币安含已下架币种;伦敦收盘时点不同导致的噪音单独注明 |
3 美股择时:均线投票规则
美股择时只留下一条规则,它的可靠价值是减少回撤,而不是多赚:1990–2026 年样本外年化 11.77%,标普 500 为 11.01%,最大回撤 −37% 对 −55%。
3.1 规则与样本外检验
规则(记为 v3)只看标普 500 收盘价站上 150、200、250 日均线中的几条:0、1、2、3 条分别对应 0.5、0.75、1、1.25 倍股票敞口,用 1 倍和 2 倍 ETF 加国债实现,每月末检查一次,偏离目标超过容差才调仓。规则在 1927–1989 年的 Ken French 日度数据上从约 330 组候选中选出,1990 年以后的数据在选定之前没有看过。
候选里样本内最好的是”波动率目标”一类(按近期波动调整敞口),样本外全部失效;纯趋势(跌破 200 日线就清仓)样本外收益低于持有。这两类此后不再重试。
3.2 换市场复现
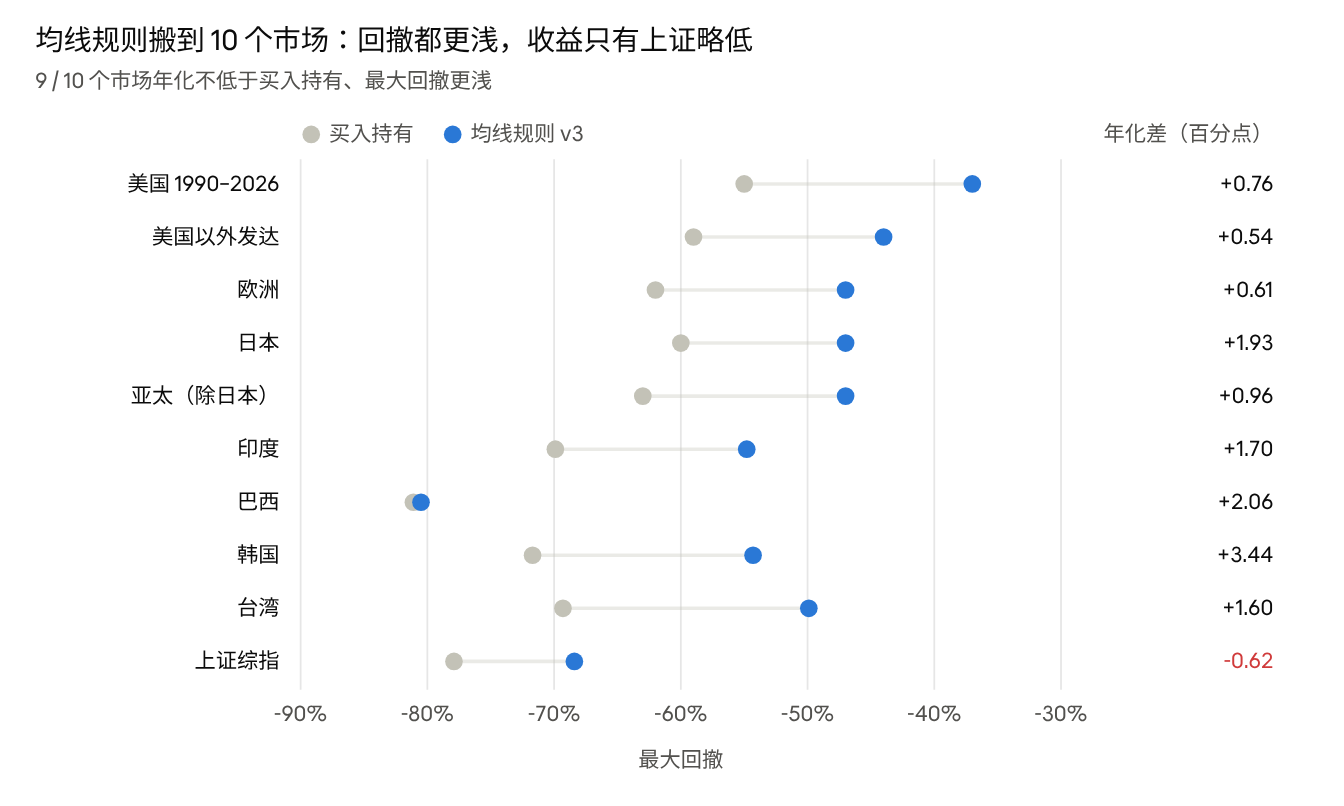
第 3、12、14、83 轮报告 · 美国 1990–2026 样本外;其他发达地区 1991–2026;印度、巴西、韩国、台湾 1996/1998–2026(美元计价);上证 1992–2026
规则一个字不改,搬到 French 国际数据的 4 个发达市场地区(第 14 轮)和印度、巴西、韩国、台湾(第 83 轮,美元计价):9 个市场全部”年化不低、回撤更浅”。上证综指是例外,回撤浅 9.5 个百分点,但年化低 0.62(第 12 轮)。所有市场都是 2009 年以前多赚、之后略输,收益优势来自 2000–2002 和 2008 年那种又长又慢的熊市。
3.3 稳健性
- 调仓时点运气(第 15 轮): 把月末检查日挪到月内其他 20 个交易日,样本外收益优势在 0 到 +1.1 个百分点之间,中位数约 +0.5。
- 挑选运气(第 20 轮): 按 330 个候选算 Deflated Sharpe Ratio 为 0.01,样本外 Probabilistic Sharpe Ratio 0.75——超额收益不显著。
- 归因: CAPM、三因子和 Treynor–Mazuy 回归中,全样本 α 显著,样本外不显著;择时能力只在年度尺度上出现。
- 防守仓位放中期国债(第 18、19 轮,记为 v3.1): 三个时段都好于短债,样本外年化 12.51% 对短债版 11.77%(标普 500 11.01%);和同波动的固定股债组合比,12.5% / −32% 对 10.8% / −52%。代价是 1970 年代、2022 年那种股债同跌时会多亏。
- 人民币口径(第 17 轮): 回撤优势仍在,约 17 个百分点;汇率平时是缓冲(月度相关 −0.25),2008 年反而放大亏损。
3.4 中国个税与永续持有
中国税收居民的境外卖出盈利和股息按 20% 申报,同一年度内盈亏互抵、不跨年结转(第 54 轮)。v3 每次降档都会卖出,每年兑现约相当于净值 6–8% 的盈利;买入持有可以一直递延。
| v3 − 标普 500(样本外,年化百分点) | v3(短债) | v3.1(中期国债) |
|---|---|---|
| 税前 | +0.83 | +1.57 |
| 税后,期末全部卖出 | −0.22 | +0.40 |
| 税后,永不卖出 | −0.59 | +0.03 |
| 税后,2009-03 以后 | −2.44 | −2.48 |
表中税前差是第 54 轮口径(1990-01 起算,第一个月在短债里),和 3.1 节的 +0.76 略有不同。
税后最大回撤仍是 −35% 对 −55%。“少卖版”(差一档以上才调、一年最多降一次)税后只少 0.10,但 2008 年降不下去,回撤深 8.3 个百分点,不通过(第 64 轮)。结论:对一直持有、按规定申报的投资者,v3.1 的收益和买入持有相同,只剩回撤优势。
4 选股与异象
公开的选股信号里,没有一个能让只做多的小投资者扣成本后稳定赚钱:美股大盘股里的异象在发表后基本消失,A 股信号的预测力集中在“该躲开”的一侧,唯一在做多一侧有效的业绩预告漂移 2022 年以后也没了。
4.1 多因子选股器
选股器用动量、估值、成长给美股打分、每次满仓一只。回测年化约 17%,比标普 500 略高,但最大回撤 −55% 对 −34%;置换检验里只赢了 86% 的随机挑股(门槛 95%),CAPM α 不显著。它的基本面部分也无增量:“营收、净利润都增长”的过滤在标普 500 时点数据里 t = −0.42(第 30 轮),估值打分的秩 IC 0.003(第 31 轮)。
4.2 美股已发表异象
- 标普 500 里 18 个价格类因子,Holm 校正后全部不显著(第 1 轮);French 全市场数据里,价格类异象在大盘股中 2000 年以后基本消失(第 2 轮)。
- Chen–Zimmermann 公开的 212 个异象:含微盘的原论文做法发表后仍有 28% 显著,大盘一半只剩 4%,多重检验后一个不剩(第 3 轮)——异象主要活在交易成本高的小盘股里。
- 唯一跨数据源站得住的是盈利能力:用 SEC XBRL 时点财报在标普 500 里通过了预登记(第 4 轮),但只做多的版本 t = 1.64(第 6 轮),美国以外 t = 0.42(第 10 轮)。
- 内部人买入 t = 0.41(第 8 轮);标普 500 自挖价量因子探索期就没过(第 16 轮);行业动量发表后 t = 1.76,按规定判不通过、不调参数去凑(第 40 轮)。
4.3 A 股价量信号与机器学习
- 异常换手、短期反转效应很强(t > 7),但溢价集中在做空一侧(第 11 轮)。
- 53 个日线特征 + 岭回归:在 2006–2016 年探索、定版后在 2016-10 以后的锁住期只测一次。月度秩 IC 0.108(t = 10.3),但只做多前 10% 扣成本每年 +4.3%,t = 1.72,低于门槛 2,判不通过(第 13 轮)。同一模型的“最可能跌”名单在锁住期 78% 的月份跑输全体、月均 −1.90%(t = −7.4),改为每月前瞻跟踪(第 94 轮)。
- 散户常见的短线做法都亏:次新股开板后持有 3 年,相对同市值每年 −9.6%(t = −3.3,第 93 轮);涨停次日开盘追进每笔 −0.91%(t = −27,第 95 轮);跌停次日开盘抄底每笔 −1.39%(t = −21,第 97 轮)。亏损集中在隔夜:T+1 让散户吃不到白天的反弹,和 Barber 与 Odean(2008)的注意力驱动买入一致。
4.4 A 股公司公告
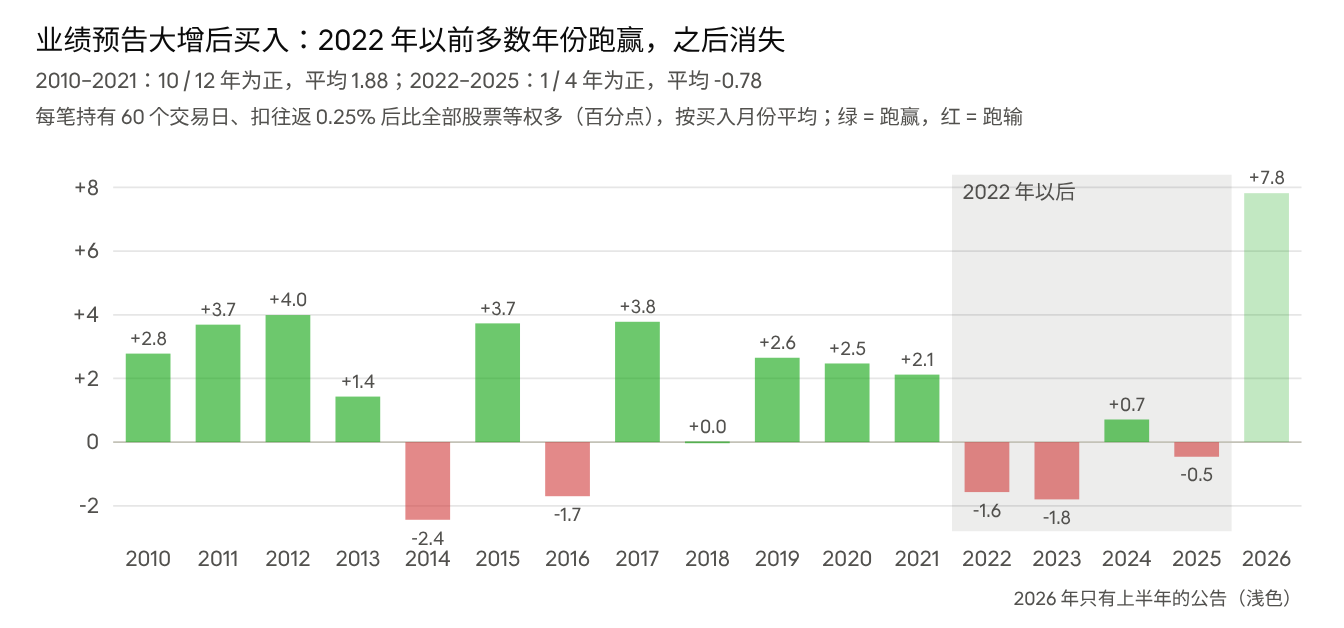
第 98 轮 · 东方财富业绩预告(预增 + 扭亏),公告日 2010-01 → 2026-06,3.1 万个能买入的事件
业绩预告“预增 / 扭亏”后第一个交易日开盘买入、持有 60 个交易日:扣成本后每笔比全市场多 1.50%(t = 2.82),按预登记判通过;但 2022–2025 年按月平均为 −1.05,单笔跑赢的只有 40–47%,因此不采用(第 98 轮)。时间点和量化私募 2021 年后的扩张吻合(见第 5 节)。东方财富的预告表不含已退市公司,换成“活到今天的股票”作基准后只差 0.1 个百分点。
股东户数大减(“筹码集中”)+0.17%(t = 0.37),大股东增持 −0.16%(t = −0.47),都不显著;反面却显著:户数一个季度涨两成以上的股票之后 60 天跑输 1.23%(t = −2.4,第 99 轮)——又是散户涌进的一侧。
5 中国公募指数增强基金
公募指数增强基金是本研究里少数能让小资金拿到 A 股超额的渠道,但只有中证 1000 增强的超额在扣掉打新和风格后仍然显著;沪深 300、中证 500 增强的“超额”主要是公募身份带来的打新红利,2021 年后也已衰减。
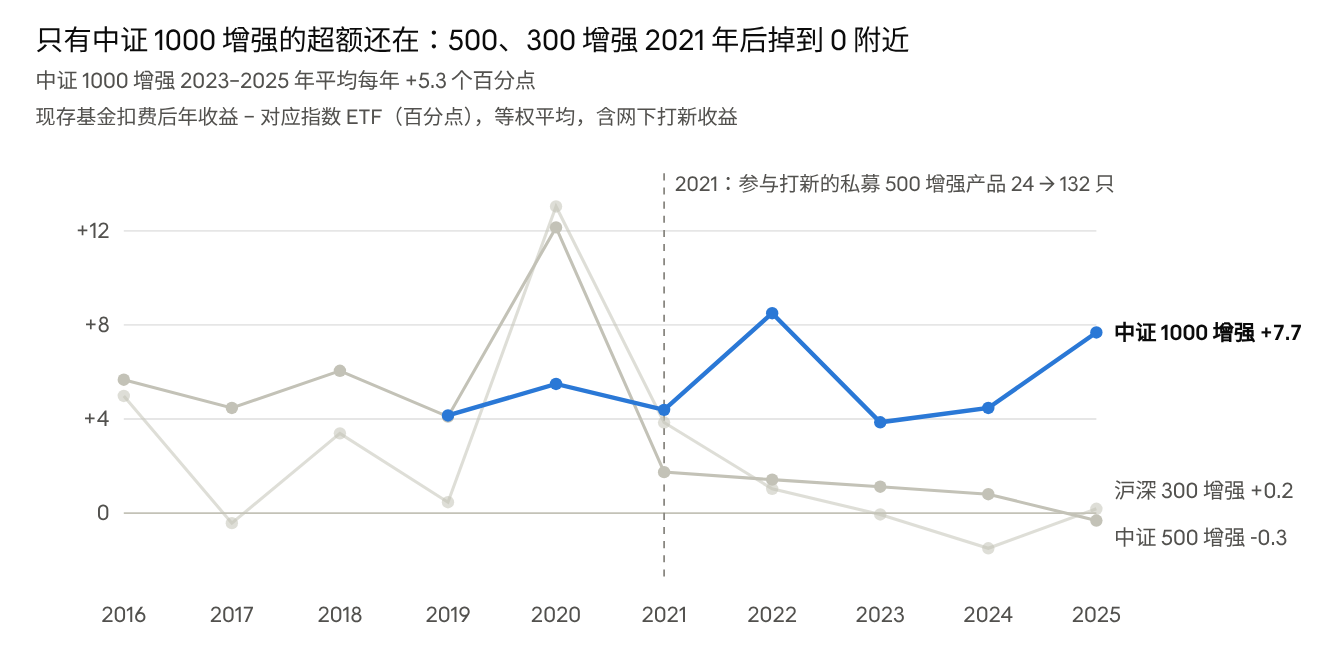
第 21 轮 · 天天基金复权净值,207 只现存指增基金(每类每年 ≥ 5 只才画),对比 510300 / 510500 / 512100
5.1 扣费后的超额
207 只沪深 300、中证 500、中证 1000 增强基金和对应指数 ETF 比(第 21 轮):中证 1000 增强 2023–2025 年每年 +3.9、+4.5、+7.7 个百分点,80–89% 的基金跑赢。各类年度超额不延续(自相关 −0.24 到 +0.18),按去年业绩挑基金没有依据;随机买 5 只,最差 5% 的情况每年也比 ETF 多 1.4–3.3 个百分点(第 47 轮)。费率低的超额更高(横截面斜率 t = −3.1,第 57 轮)。
5.2 网下打新
公募基金在网下新股配售里有优先权。用东方财富约 10 万条逐只基金的获配记录估算打新收益并扣除后(第 53 轮):
| 类别 | 年化 α(含打新) | 扣打新后 | 再扣更小盘、规模、换手、低 beta |
|---|---|---|---|
| 沪深 300 增强 | 2.8% | 0.35%(t = 0.48) | — |
| 中证 500 增强 | — | 1.7%(t = 1.6) | — |
| 中证 1000 增强 | 6.2%(t = 5.4) | 4.1%(t = 3.4) | 3.2%(t = 2.7) |
中证 1000 增强扣打新后 2023–2025 年仍每年 +3.1、+3.8、+6.8。风格控制用”更小盘”(国证 2000 − 中证 1000)和自建的 Liu–Stambaugh–Yuan 规模、异常换手因子(和公开版本相关 0.97 / 0.93);更小盘系数 −0.13(t = −1.25),超额不是偷配微盘(第 45、58 轮)。
5.3 衰减与拥挤
公募规模(第 44 轮)、基金间超额相关性(46)、全市场成交额(48)、个股收益离散度(56)、资金流(60)都解释不了中证 500 增强的衰减。私募规模不公开,但私募产品也参与网下打新:用配售对象名单数,参与打新的私募 500 增强产品从 2019 年底 3 只增到 2021 年底 132 只、2022 年约 190 只,和超额崩溃时间吻合,但回归 t = −1.62,不显著(第 62 轮)。
这给出一个可以前瞻检验的预测:私募 1000 增强产品 2025Q3 → 2026Q3 从 83 只增到 173 只(占全部配售对象 0.90% → 1.36%,已高于 500 增强 2021 年底的 0.86%),而 1000 增强 2026 年 1–9 月的类别超额仍有 +3.1%。如果拥挤解释成立,接下来一两年 1000 增强的超额应明显下降。
5.4 其他检验
- 指数调样(第 49–52 轮): 6、12 月调样月的月超额高 0.45(500 增强,t = 2.24)和 0.68(1000 增强,t = 2.42)个百分点;调出股生效前跑输 2.5%(t = −3.3),但和调样期超额逐次连不起来,全持仓也看不到低配(第 65 轮)。
- 幸存者偏差(第 59 轮): 公募的配售对象编码就是基金代码,可以找回清盘基金;1000 增强 0 只清盘,加回 500 / 300 的清盘基金年均变化 < 0.6 个百分点。
- 退出规则(第 102 轮): “过去 12 个月类别超额为负就换回 ETF”在三类上都亏(每年 −1.58 / −0.60 / −0.44)——500 增强的超额从高变低、没有变负,规则退出太晚。改为每年监控私募产品数和类别超额,两个条件同时满足才考虑换。
- 场内 vs 场外(第 106 轮): 6 只场内增强 ETF 费率低约 0.45 个百分点,2024–2025 年平均超额高 1.0–1.5,中位数几乎相同;多数规模很小。
- 小盘踩踏和急涨(第 110 轮): 2023-12-29 → 2024-02-05 中证 1000 跌 27.1%,2023 年初已在运作的 13 只 1000 增强超额平均 +2.48%(12 只为正),横截面上和 2023 年日度回归的“更小盘”暴露无关(t −0.55);一个原因是公募 beta 约 0.9。代价在急涨:9·24 两周指数 +38.7%,1000 增强超额 −2.93%、500 增强 −4.28%,所有基金为负。类别累计超额最深回撤 −6.2%,约 7 个月收回。
- 同一公司跨产品(第 112 轮): 同一年里公司的 500 / 300 增强和 1000 增强超额秩相关 0.41–0.61;按公司其他增强产品的历史超额分两半,前一半下一年的 1000 增强高 1.9 个百分点,但 t = 1.87,按预登记不通过。
- 换基金经理(第 111 轮): 207 只指增基金 397 次经理变动中,前后各满 12 个月的全换 27 次:之后一年相对同类 −1.50 个百分点(t = −1.52),换人前一年已经 −2.99;部分换 230 次之后一年 −0.12。量化指增的超额看起来不依附于个人经理,但全换样本小。
- 对照: 公募量化对冲基金把市场对冲掉后 2015 年以来年化 2.4%,余额宝 2.3%(第 66 轮);全额用中证 500 期货对冲的贴水成本 2016–2025 年平均约 9.8%/年(第 74 轮)——指增的超额要承担完整的市场风险才拿得到。
6 其他资产与策略
在套利、加密货币、期权、商品、高频和散户常用的择时方法里,只有 BTC 期现套利按预登记标准通过,而且最近 12 个月的收益已经和短期国债差不多。
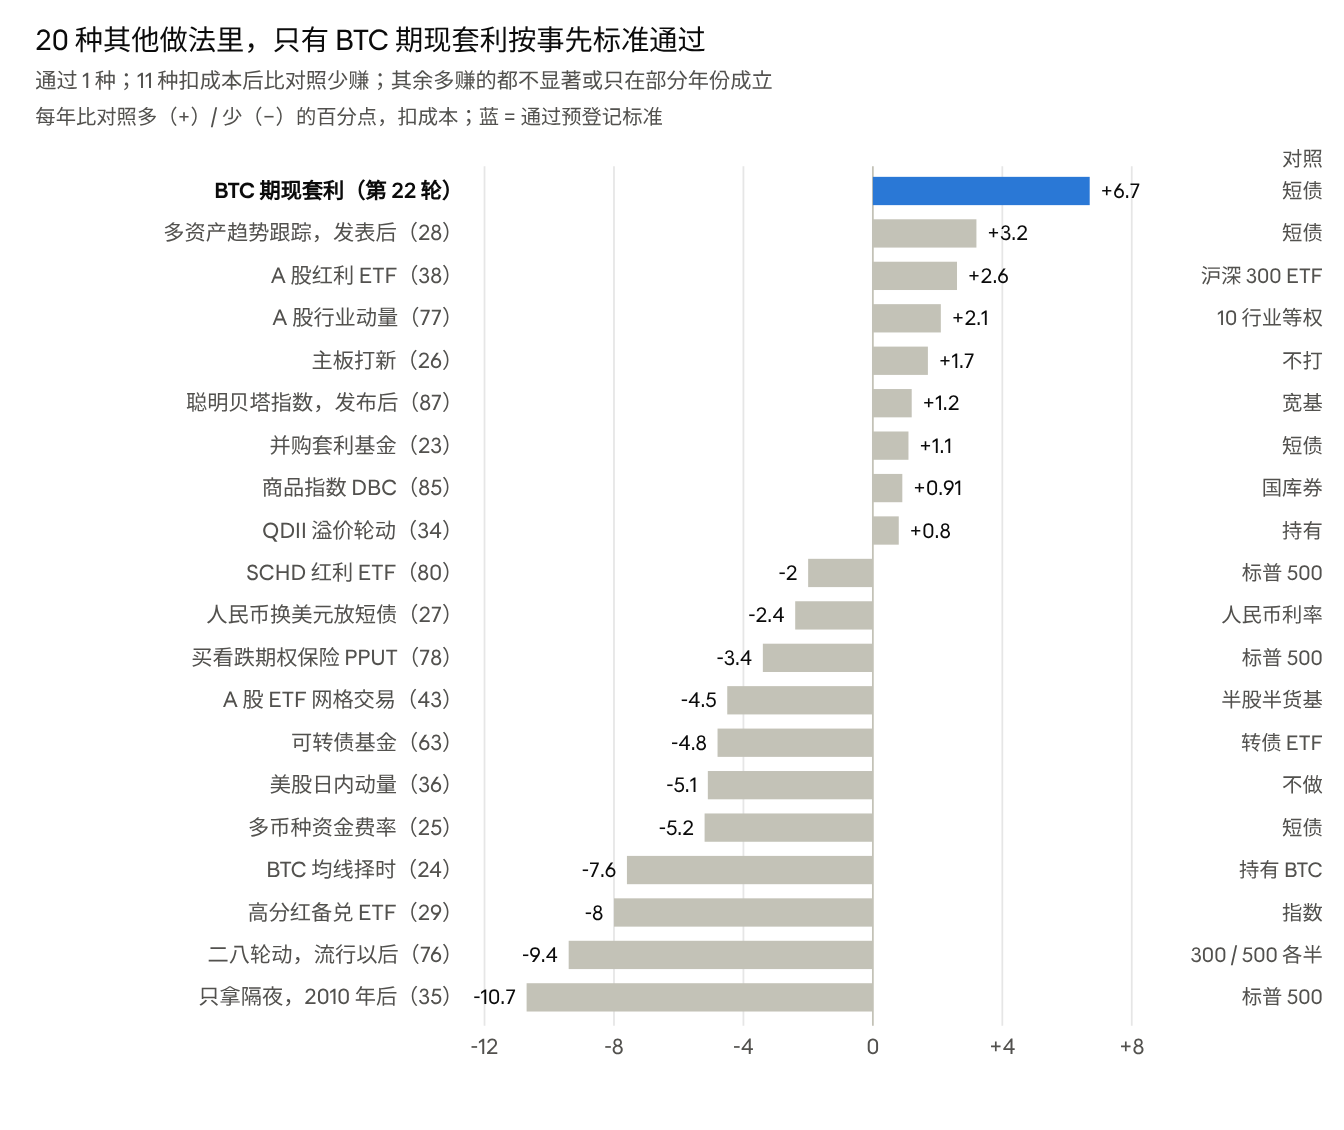
各轮报告的年化差(数字抄自 `research/profit_overview.py` 的 ROUNDS)· 打板、抄跌停按每笔计、BTC 日内动量(每年约 −37)不在图中
- 加密货币(第 22–25、33、37、96 轮): 买入 BTC 同时卖空等额永续合约、只收资金费率,2020–2026 年年化 9.8%,最大回撤约 −1%,同期短债 3.1%;收益集中在牛市,交易所倒闭和法律风险回测里看不到。每周换费率最高的 5 个币,换仓成本把多出的费率吃光。新上线的币 90 天相对 BTC 的超额中位数 −43.5%;一年期均值为 +239%,几乎全靠 AXS 一个币,是彩票式的分布。
- 套利与趋势跟踪(第 23、28 轮): 并购套利像卖出看跌期权,平时小赚、危机里亏(Mitchell 和 Pulvino 2001)。AQR 时间序列动量扣费夏普从发表前的 1.2 降到发表后的 0.24,但美股单月跌超 5% 时平均赚 2.4%,更像危机保险。
- 期权与商品(第 29、78、85 轮): 保护性看跌期权 PPUT 每年保费约 3.4 个百分点,最大回撤 −42% 仍深于均线规则的 −37%;它保”快跌”(2020 年 3 月只跌 12%),均线保”慢跌”。商品指数最深跌 76%,放一部分不如放国债。
- 高频(第 35–37 轮): 标普 500 隔夜效应 1993–2009 年很强、2010 年后基本消失;开盘半小时预测收盘半小时的日内动量在 2014 年后 t = 0.58。可预测的部分只有几个基点,小账户往返成本 3–10 个基点。
- 指数回测的选择偏差(第 87、88、90 轮): 中证 420 个主题、策略、风格指数(2010–2021 年发布)发布前回溯每年比中证全指多 4.3 个百分点,发布后少 0.8;12 个发布年份全部如此,控制规模和价值风格后落差仍有 3.3。和异象发表后衰减是同一个机制:只有回测好看的才会被发布。
- 主动基金与投资者择时(第 81、86、91、92 轮): 主动偏股基金 2016–2025 年加回 250 只清盘基金后每年仍比宽基多约 4.5 个百分点,但几乎全来自 2019–2020 年,追去年冠军没用。A 股 ETF 投资者没有因为进出时点少赚;场外指增基金的投资者多数口径少赚 2–4 个百分点,但对终点敏感。
7 投资者层面的问题
对一个永续持有、按规定申报的中国个人投资者,影响最终财富最大的不是择时或选股,而是三个配置选择:是否卖出(税)、用哪种工具持有(税与遗产税)、押一个国家还是全球分散。
7.1 税与持有工具
对中国税收居民,网上常说的“爱尔兰累积型 ETF 更省税”只在永不卖出时才成立:中美税收协定把美国对股息的预扣降到 10%,爱尔兰基金在基金层面被扣 15% 且不能抵免。CSPX − VOO(2010-09 → 2026-10,年化百分点,第 68、100 轮):
| 口径 | CSPX − VOO |
|---|---|
| 税前 | −0.32 |
| 按规定申报,期末卖出 | −0.05 |
| 不申报 | −0.12 |
| 按规定申报,永不卖出 | +0.09(85% 的十年窗口更高) |
美国资产超过 6 万美元后,非美国人身故时要按 26–40% 的边际税率交美国遗产税:30 万美元约交 7.5 万,持有 40 年折合每年少 0.7 个百分点;爱尔兰注册的 ETF 不算美国资产。境内标普 500 QDII 虽然个人免税,但近年跟踪差每年多 1.6–5 个百分点(第 55 轮)。
7.2 单一国家风险
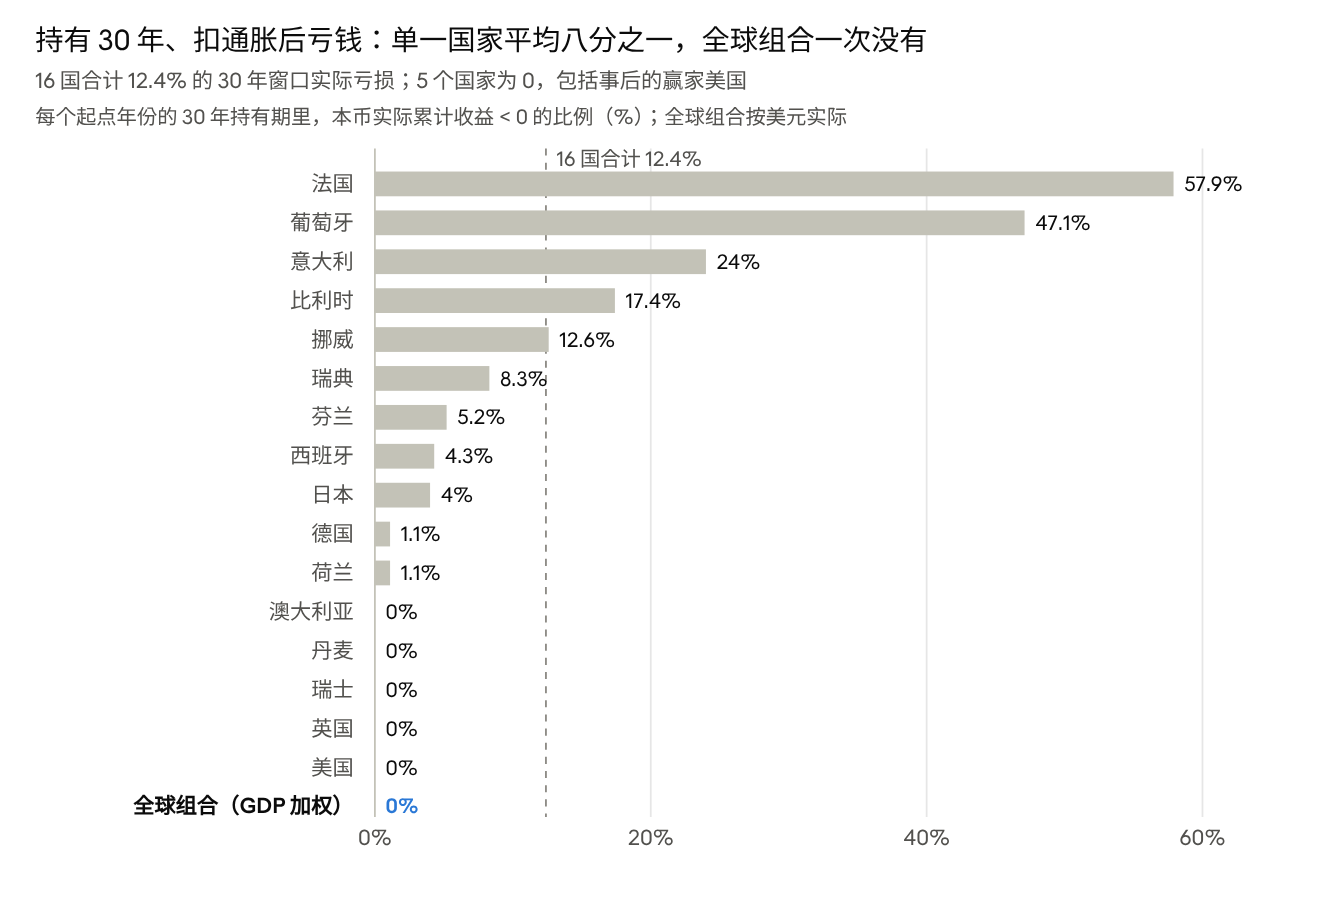
第 101 轮 · JST Macrohistory Database R6,16 国 1870–2020 年度数据,起点年份 1870–1991;德国 1922–1924 及缺数窗口剔除
单一国家每年跑输全球 2 个百分点以上的 30 年窗口占 38%;全球组合平均每年反而比单个国家多约 1.4 个百分点,分散没有代价。美国在当时有数的国家里排名中位数第 3,但也有 36% 的 30 年窗口跑输全球。按年末净值算,全球组合最长 11 年回不到原点(1974–1984),美国 13 年(2000–2012),日本 31 年(1990–2020)。JST 只含今天仍然富裕的国家,没有俄国 1917 年、中国 1949 年那种股市归零的例子,单一国家的风险是被低估的。
7.3 股债与跨币种配置
- A 股里放国债(第 69、70、75、89 轮): 约 3/4 中证 1000 + 1/4 国债,2006 年以来最大回撤 −59% 对 −72%,年化只差 0.19;用真实 1000 增强基金和国债 ETF(2019 年起)回撤 −27% 对 −36%,年化少 2.8。按均线在股债间轮动只比固定比例多 0.45。
- 多久再平衡(第 109 轮): 3/4 + 1/4 每年年底调一次就够:2005–2026 年化 13.1% / 回撤 −53%,和“每月看、偏离超过 10 个百分点”差不多;每月都调反而每年少约 1 个百分点;从不调的话股票漂到九成以上,2015 年那种大跌多亏约 10 个百分点。
- 国债用哪种久期(第 115 轮): 3/4 中证 1000 + 1/4 国债,5 年期和 10 年期几乎一样:2009–2017 年化 14.22% 对 14.21%,2018 年以后 1.51% 对 1.78%,全期回撤都是 −53.9%。按规则维持 5 年期。中证 1000 单月跌 10% 以上时 30 年期平均 +1.6%,但一年就可能亏 5–10%。
- 防守放余额宝行不行(第 116 轮): 2013-06 → 2026-09,3/4 中证 1000 + 1/4 余额宝年化 4.48%,+ 1/4 国债(扣费)4.65%,最大回撤 −54.1% 对 −54.0%,按规则“放余额宝就行”。中证 1000 单月跌 10% 以上时国债平均只 +0.39%:少亏主要靠只拿 3/4 股票,不靠国债的对冲。
- 防守部分换成标普 QDII(第 103 轮): 2006–2026 全期年化少 1.57、回撤深 6.3,按规则维持国债;但 2015 年以后和真实基金 2019 年以后都是 QDII 更好——结论依赖 2006–2014 年人民币升值和 A 股大牛市。
- 人民币和美元两边的比例(第 107 轮): 2008 年那种全球危机里放多少都要跌一半左右;2015 年以后,全放 1000 增强最深 −65%、一半一半 −35%、全放全世界股票 −20%,年化反而依次更高(6.7%、9.6%、11.9%)。
7.4 新钱怎么投
- 一次性买入在美股约七成的时候好于分 12 个月买入,A 股大致是抛硬币(第 71 轮)。
- 放着现金“等跌 20% 再买”,美国 1926 年以来的 20 年窗口里只有 43%(1990 年后 12%)更好,期末财富平均少约 3%;日本 1990 年后的长熊市是例外(第 104 轮)。
- 支付宝式“智能定投”在投入一样多的公平比较下,中证 1000 上 10 年只多 0.4%;平台展示的高收益主要来自低位多投了本金(第 105 轮)。目标止盈定投(20%)也不比一直定投好(第 79 轮)。
- 小额新钱的例外是固定的每笔最低佣金:伦敦交易所 ETF 每笔约 1.9 美元、券商账户前 1 万美元现金没有利息时,每月新钱少于约 300 美元就先攒几个月再买(最优间隔 ≈ √(24 × 每笔费用 ÷ (期望收益 × 每月金额)));美国 1926 年起 963 个 20 年窗口里,每月 100 美元时每 2 个月买一次 100% 胜过每月买,差别在期末财富的 0.5% 左右。
7.5 永续持有要不要加杠杆
借钱持有 1.5 倍股票(借款利率 = 短债 + 1.5%,每月再平衡),只有美国这个事后赢家稳定多赚:1926 年起的 30 年窗口中位数每年多 1.6 个百分点、只有 4% 跑输 1 倍(第 108 轮)。换成 JST 全球组合(1871–2020),每年只多 0.4、三分之一的 30 年跑输;单个国家合并看一半以上跑输。代价是大跌时多亏一截(美国 1929–1932 年 1.5 倍跌 95%,1 倍 84%),而且增量对借款加点很敏感:加点 2.5% 时全球组合不再多赚。「年轻人该加杠杆」的证据和 7.2 节是同一个问题:主要来自美国。
7.6 要不要加小盘价值倾斜
不加(第 114 轮)。French 发达市场数据(含美国,1990-07 → 2026-08)里,小盘价值扣掉约 0.25 个百分点的费率差后每年比市场多 1.96 个百分点(t 1.63),2008 年以后 −0.29;溢价几乎全在 2000 年代(+9.6)。拿 30% 倾斜、每年再平衡,全期每年多 0.72、回撤几乎一样,但相对纯市场的最高点在 2010 年 4 月,16 年后仍低 6.2%。发达市场除美国更好(+2.77,t 2.26),但不是主检验。
8 研究可信度
这项研究最大的风险是自欺:研究者希望自己的想法成立。预登记、分段检验和事前概率都是为了约束它;事后检查显示这些约束有用,但偏乐观仍然存在。
8.1 预登记预测的校准度
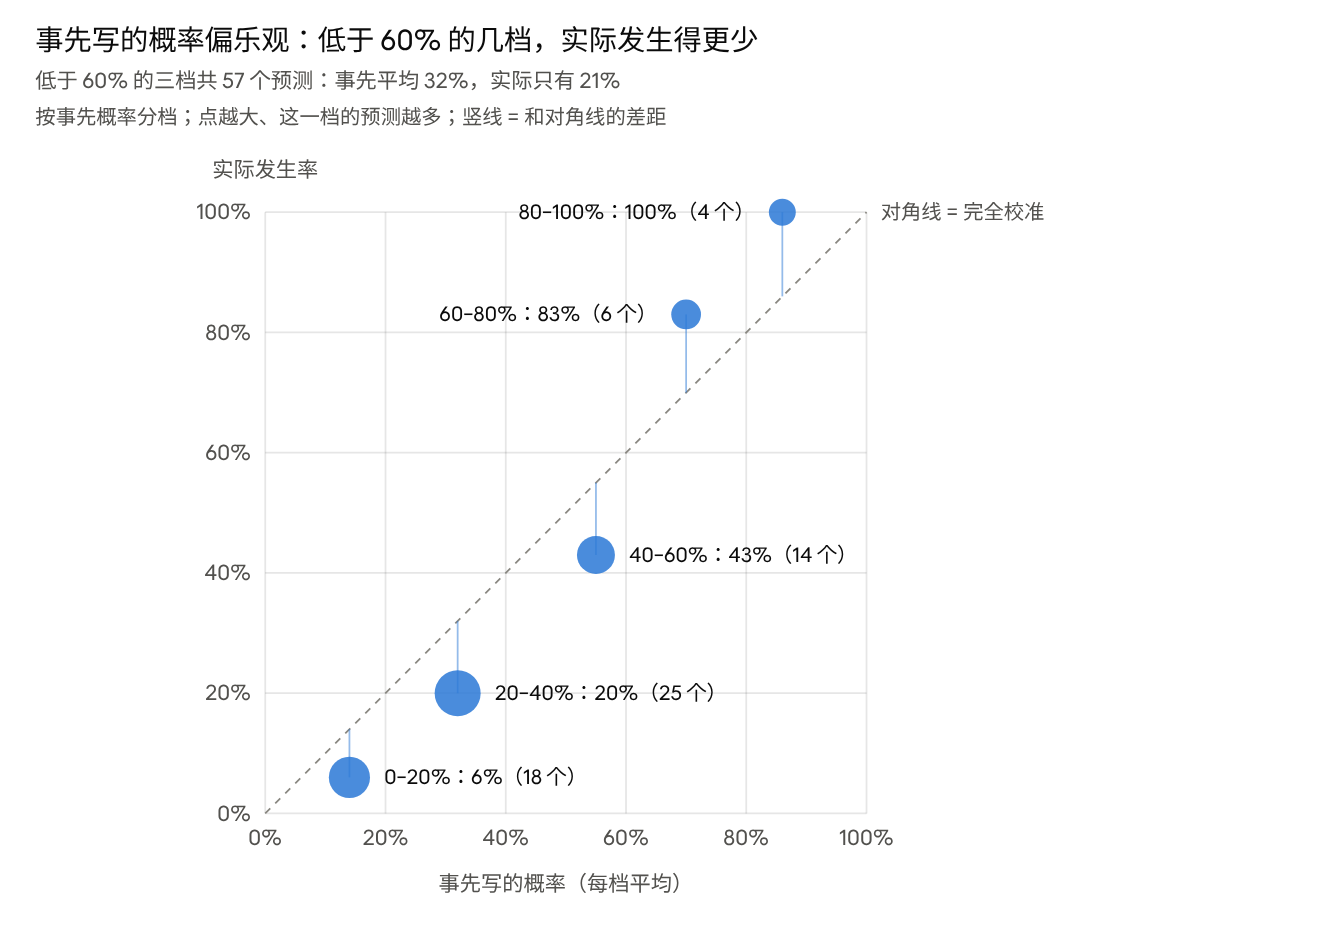
研究日志逐轮人工核对 · `research/calibration.py`,第 13–116 轮中写了概率的 63 轮、共 67 个预测
67 个预测的事先平均概率 38%,实际发生 31%;Brier 分数 0.145,永远报平均发生率的基准是 0.215,技能分 +0.32——事前判断有信息量。偏差集中在“我的想法会通过”一类:54 个通过类判定事先平均 34%,实际 26%;前半段(第 13–57 轮)事先 33% / 实际 33%,后半段(第 64 轮起)事先 42% / 实际 30%,越到后来越乐观。把握大的结论(≥ 60%)反而偏保守。结果的编码有主观成分,逐条列在报告里可以复核。
8.2 多重检验
写了事前概率的 54 个“是否通过”判定里通过 14 个。单个判定多数要求 t ≥ 2 加两段同号,假设全部为假时粗略估计约 1–2 个会碰巧通过。可信度更多来自换市场、换时段的复现:均线规则在 9 个市场里都“年化不低、回撤更浅”(上证综指回撤更浅但年化略低),而第 98 轮的通过在 2022 年以后就不成立了。
8.3 主要局限
- 回测不等于未来。 通过的几项优势都集中在少数年份(长熊市、A 股小盘行情)。
- 样本短。 指增基金主要看 2019–2025 年,资金费率套利 2020–2026 年。
- 幸存者偏差只部分处理。 只能找回参与过网下打新的清盘基金;JST 没有股市归零的国家。
- 免费数据的边界。 基金完整持仓、私募规模、分析师一致预期拿不到,相关问题只能间接回答。
- 选题本身有自由度。 预登记约束了每一轮的判定,但做哪些轮是研究者选的。
- 税的口径。 境外所得的申报和抵免各地执行可能不同,结论按“按规定申报”给出。
8.4 AI 辅助说明
研究方向和约束(只做个人能实际执行的、必须扣成本和税、先登记再检验、如实报告失败)由我提出;数据下载、代码、大部分检验设计和分析由 AI 编程助手 Claude 在我的要求下完成,我负责阅读、复核和最终判断。每一轮的预登记、数据检查、结果和决定都按时间记在研究日志里,每个数字都能用项目里的脚本从原始数据重算。
9 结论
对本金很小、按规定申报境外所得的中国个人投资者,公开数据里能稳定拿到的超额只有一项:中证 1000 指数增强基金,扣打新后每年约 3–5 个百分点,而且正面临量化私募拥挤的风险。BTC 期现套利历史上通过,但近一年的超额已接近 0;美股均线规则稳定地减少回撤,但对一直持有的申报者,税后收益和买入持有相同。其余约 100 轮的价值在于排除:打板、追新币、等回调、智能定投、估值择时、追热门指数和去年的冠军基金、长期加杠杆、加小盘价值倾斜,都不比最简单的做法好。
研究的结果是一个比开始时更简单的配置。美元部分一直持有爱尔兰注册的全世界股票累积型 ETF:全球是因为单一国家风险,累积型是因为不卖就没有应税所得,爱尔兰是因为不交美国遗产税。人民币部分分散买 3–5 只低费率的中证 1000 增强,可选放约四分之一国债或货币基金减少回撤(两者每年只差约 0.2,第 116 轮)。新钱有了就按固定金额投入,不择时。同一条择时规则对会卖出或不用交税的人仍然有用——改变答案的是税和期限,不是规则本身。
接下来的工作是前瞻验证和补数据。
- 前瞻验证: 私募 1000 增强拥挤的预测每年 10 月检查一次;A 股”最可能跌”名单满 12 个月(约 2027-09)按预登记判一次;均线规则的月度信号继续记录。
- 补数据: 用 Wind 或 CSMAR 的私募规模、基金全持仓和分析师一致预期,重做拥挤和公告类信号的检验。
- 方法上: 预登记时把“会通过”的概率下调 5–10 个百分点,并把每一轮的结果继续补进校准表。
参考文献
按记忆整理,正式使用前需逐条核对卷期页码。
- Anarkulova, A., Cederburg, S., & O’Doherty, M. S. (2022). Stocks for the long run? Evidence from a broad sample of developed markets. Journal of Financial Economics.
- Bailey, D. H., & López de Prado, M. (2014). The deflated Sharpe ratio: Correcting for selection bias, backtest overfitting, and non-normality. Journal of Portfolio Management.
- Barber, B. M., & Odean, T. (2000). Trading is hazardous to your wealth: The common stock investment performance of individual investors. Journal of Finance.
- Barber, B. M., & Odean, T. (2008). All that glitters: The effect of attention and news on the buying behavior of individual and institutional investors. Review of Financial Studies.
- Bernard, V. L., & Thomas, J. K. (1989). Post-earnings-announcement drift: Delayed price response or risk premium? Journal of Accounting Research.
- Carhart, M. M. (1997). On persistence in mutual fund performance. Journal of Finance.
- Chen, A. Y., & Zimmermann, T. (2022). Open source cross-sectional asset pricing. Critical Finance Review.
- Harvey, C. R., Liu, Y., & Zhu, H. (2016). … and the cross-section of expected returns. Review of Financial Studies.
- Hou, K., Xue, C., & Zhang, L. (2020). Replicating anomalies. Review of Financial Studies.
- Jordà, Ò., Knoll, K., Kuvshinov, D., Schularick, M., & Taylor, A. M. (2019). The rate of return on everything, 1870–2015. Quarterly Journal of Economics.
- Liu, J., Stambaugh, R. F., & Yuan, Y. (2019). Size and value in China. Journal of Financial Economics.
- McLean, R. D., & Pontiff, J. (2016). Does academic research destroy stock return predictability? Journal of Finance.
- Mitchell, M., & Pulvino, T. (2001). Characteristics of risk and return in risk arbitrage. Journal of Finance.
- Moskowitz, T. J., Ooi, Y. H., & Pedersen, L. H. (2012). Time series momentum. Journal of Financial Economics.
- Ritter, J. R. (1991). The long-run performance of initial public offerings. Journal of Finance.
- Treynor, J. L., & Mazuy, K. K. (1966). Can mutual funds outguess the market? Harvard Business Review.
数据:Ken French Data Library;JST Macrohistory Database(R6);Chen–Zimmermann Open Source Asset Pricing;SEC EDGAR XBRL;天天基金、东方财富数据中心;中证指数有限公司官网;中国金融期货交易所;baostock;Yahoo Finance;币安(data.binance.vision);FRED。
附录:全部 116 轮一览
每一轮的预登记、数据检查、结果和决定按时间记在研究日志里;下表是一句话版本。
| 轮 | 问题 | 结果 |
|---|---|---|
| 1 | 标普 500 里 18 个价格 / 成交量因子 | Holm 校正后 0 个显著 |
| 2 | French 全市场 9 个经典因子,发表前后 | 8 个发表后明显变弱,发表后没有 t > 2 |
| 3 | Chen-Zimmermann 的 212 个已发表异象 | 按原论文做法发表后衰减 54%(McLean-Pontiff 58%);只看大盘股,发表后平均为负,校正后 0 个 |
| 4 | SEC 时点财报构造 4 个会计因子 | 盈利能力 OperProf 通过(IC t = 2.59) |
| 5 | 14 只因子 ETF 扣费后 vs SPY | 0 只稳定跑赢 |
| 6 | 只做多:大盘高盈利 vs 大盘 | 发表后 t = 1.64,门槛 1.65,不通过 |
| 7 | 月初效应 | 1926–1989 t = 7.7 → 2010 年后 t = 0.5 |
| 8 | 内部人买入 | +0.3%/年(t 0.41) |
| 9 | RSI(2)“跌多了就买” | 1926–1989 亏、1990 年后赚:市场结构变了 |
| 10 | 大盘高盈利,美国以外 | t = 0.42,第 6 轮没有复现 |
| 11 | A 股规模、异常换手、反转、动量 | 换手、反转 t > 7,但收益集中在做空一侧 |
| 12 | 趋势规则搬到 A 股 | 回撤更小,收益略低 |
| 13 | A 股自己挖因子:53 个日线特征 + 岭回归,锁住最近十年只测一次 | 十年样本外 IC 0.108(t 10.3),但只做多的前 10% 扣成本后 +4.3%/年(t 1.72),门槛 2,不通过 |
| 14 | 趋势规则搬到美国以外发达市场 | 主检验通过、三个地区都通过;2009 年以后落后 |
| 15 | 调仓时点运气 | 21 个检查日都达标,收益优势 0 到 1.1 个百分点 |
| 16 | 美股标普 500 自己挖因子(同一套流程) | 探索期 IC 0.00–0.02;唯一“有效”的是幸存者偏差造成的非流动性,去掉后全部跑输;没定版,锁住期没动 |
| 17 | 人民币投资者视角 | 人民币口径下 v3 回撤 −42% vs SPY −59%;汇率平时缓冲,2008 年反而放大 |
| 18 | 闲置资金放 10 年国债 vs 短债 | 三段都更好,采用;但通胀型熊市(1970s、2022)更差 |
| 19 | 和同波动的固定股债组合比 | 样本外:固定组合 10.8% / −52%,策略 12.5% / −32%;60/40 回撤相同但少 3.6 个百分点 |
| 20 | Deflated Sharpe Ratio | 样本内 DSR 0.01,样本外 PSR 0.75:超额收益统计上不显著 |
| 21 | A 股公募指增基金扣费后 vs 指数 ETF(2023–2025) | 中证 1000 增强每年 +3.9 / +4.5 / +7.7 个百分点,通过;500 增强从 2020 年 +12% 降到 2025 年 −0.3% |
| 22 | 币安资金费率套利(现货多 + 永续空) | 2020–2026 年化 9.8% vs 短债 3.1%,回撤 −1%,通过;但近 12 个月和短债持平 |
| 23 | 并购套利基金扣费后 vs 短债 | 1989 年以来 +2.0,近 10 年 +0.6 到 +1.7,不通过 |
| 24 | 趋势规则搬到 BTC(不加杠杆) | 回撤只少 16–19 个百分点,夏普几乎不变,不通过 |
| 25 | 多币种资金费率套利(每周换费率最高的 5 个) | 年化 −1.9%,回撤 −39%:毛收益约 15%/年被换仓成本吃光,不通过 |
| 26 | A 股主板打新(沪深各 1 万元市值) | 2020 年约 1150 元,2024–2025 年约 330 元 / 年,不通过 |
| 27 | 人民币换美元放美国短债(利率平价) | 2005–2026 年化 −2.4%(t −2.3),不通过 |
| 28 | 多资产时间序列动量(AQR,发表前后) | 扣费夏普 1.19 → 0.24;股灾月份平均 +2.4%/月,不通过 |
| 29 | 高分红备兑 ETF(JEPI、QYLD 等)vs 指数 | 含分红总收益每年少 5.5–10.6 个百分点,不通过 |
| 30 | 选股器的营收、净利润增长过滤(SEC 时点年报) | 通过 − 不通过 −0.04%/月(t −0.42),看不出影响 |
| 31 | 选股器的估值打分(PE 相对自身历史) | 1 个月秩 IC +0.003(t 0.35),没用 |
| 32 | A 股 LOF 溢价套利(场内申购、T+2 卖出,假设都能申购) | 单笔 +0.7%、赚钱比例 51%;QDII 改用当时可知的净值后只剩 +1.2%,不通过 |
| 33 | BTC 期现套利:季度交割合约 vs 永续 | 7.8% vs 9.5%/年,差异不显著(t −0.91) |
| 34 | A 股纳指 / 标普 QDII ETF 溢价轮动(按小额本金算成本) | 超额 +0.8%/年(t 0.7):各只的相对溢价很持久,不收敛 |
| 35 | 美股隔夜效应(收盘买、开盘卖) | 隔夜减盘中:1993–2009 t 2.9 → 2010 年后 t 0.9;扣成本后远不如持有 |
| 36 | 美股日内动量(Gao 等 2018) | 2014 年后 t 0.58,扣成本每天 −2 个基点 |
| 37 | BTC 日内动量 | 系数为负(t −1.16),不扣成本也亏 |
| 38 | A 股红利 ETF vs 沪深 300 ETF | 全区间年化 8.0% vs 5.4%,但月超额 t 0.61,逐年 −30% 到 +23%:风格押注 |
| 39 | A 股节前效应 | 沪深 300 2005–2014 t 2.8 → 之后 t 0.9;中证 1000 扣成本约 0 |
| 40 | 美股行业动量(French 12 行业 + SPDR ETF) | 发表前 t 3.4 → 发表后 t 1.8;真实 ETF 只多 0.9 个百分点 |
| 41 | A 股公募 REITs 公众认购(小额本金) | 热门的配不到,配得到的看运气:2024 年 −24 元、2025 年 +1009 元(几乎全来自一只) |
| 42 | 股债都加杠杆(50% SSO + 50% 10 年国债) | 期限溢价刚好被 2 倍 ETF 的成本抵掉:样本外 10.6% vs 大盘 11.0%,2022 年 −26.6% |
| 43 | A 股 ETF 网格交易(券商“网格条件单”) | 涨几格就卖光、之后一直空仓(73–99% 的日子);四只 ETF 都比“一半 ETF 一半货币基金”每年少 2.5–6.5 个百分点 |
| 44 | 指增基金的规模不经济(Berk–Green、Pástor–Stambaugh–Taylor) | 基金层面看不出来(t −0.54);全组公募规模也解释不了 500 增强的衰减 |
| 45 | 指增超额有多少来自“比基准更小盘”的暴露 | 1000 增强扣掉小盘暴露和低 beta 后 α 年化 6.2%(t 5.4),小盘系数不显著 |
| 46 | 基金之间超额的相关性当拥挤度量 | 500 增强相关性 2017–2021 上升,但没有预测力(t 0.40);2024 年三组同时最高 |
| 47 | 买几只 1000 增强够分散 | 买 5 只,2023–2025 年最差 5% 每年仍多 1.4–3.3 个百分点 |
| 48 | 指增超额和全市场成交额 | 无关(t 0.02):500 增强的衰减是结构性的 |
| 49 | 指增超额是否集中在指数调样月 | 6、12 月每月多 0.45–0.68 个百分点(t 2.2–2.6),次月不反转 |
| 50 | 中证 500 调样事件研究 | 调入股票看不出超额(t 0.8),调出股票生效前跑输 2.5%(t −3.3) |
| 51 | 沪深 300 调样(复现) | 调入、调出都跑输指数,按预登记不成立 |
| 52 | 调出股跑输得越多,调样期超额越高吗 | 逐次看不出来(t 1.38,方向相反) |
| 53 | 指增超额里有多少是网下打新(逐只获配记录 10 万条) | 扣掉打新后 1000 增强 α 4.1%(t 3.4);500 增强 1.7%(t 1.6)、300 增强 0.35%(t 0.5)——这两组的公募超额主要是打新 |
| 54 | 中国个税下的趋势策略 | 见第 3.4 节:税后优势 +0.40(v3.1)/−0.22(短债版) |
| 55 | 标普 500:境内 QDII vs 直接持有再交税 | QDII 跟踪差中位数 −2.5%/年,直接持有的税后拖累 −1.4%/年 |
| 56 | 个股收益离散度能否预测指增超额 | 不能(t 0.31) |
| 57 | 指增基金的费率和净超额 | 斜率 −2.4(t −3.1,三组合并) |
| 58 | 自建 Liu–Stambaugh–Yuan 规模、换手因子 | 同时扣打新、规模、换手、低 beta 后 1000 增强 α 仍有 3.2%(t 2.7) |
| 59 | 清盘基金(用网下配售对象编码找回) | 1000 增强没有清盘的;500 / 300 找回 11 只,影响 ±0.6 个百分点以内 |
| 60 | 资金流入会稀释下一年超额吗 | 钱追业绩(t 2.9),但流入不降低下一年超额(t 1.2) |
| 61 | 国证 / 中证 2000 增强 vs 1000 增强 | 2024 年 −2.2%、2025 年 +11.3%,两年说明不了问题 |
| 62 | 参与网下打新的私募指增产品数(拥挤代理) | 私募 500 增强 2019 年 3 只 → 2022 年约 190 只,和超额崩掉吻合;合并检验 t −1.6 |
| 63 | 可转债基金 vs 可转债指数 ETF | 2022–2024 连续跑输,是股票 beta 不是超额 |
| 64 | 少卖版 v3.1,中国个税下 | 税后 −0.10,但 2008 年回撤深 8.3 个百分点,不通过 |
| 65 | 1000 增强调样前是否低配调出股(全部持仓) | 只低配 0.25 个百分点(t −0.76),持仓对不上 |
| 66 | 公募量化对冲基金(21 只)vs 余额宝 | 2015 年以来年化 2.4% vs 2.3%,2023–2025 每年都输,不通过 |
| 67 | 美股策略的防守仓位一半换黄金 | 1973–74 少亏 20 个百分点,但 1990 年后回撤深 1.8,不通过 |
| 68 | 中国税收居民:VOO 还是爱尔兰 CSPX | 申报 / 不申报两种口径下 VOO 都更好(每年多 0.05 / 0.12) |
| 69 | A 股按均线在股票和国债之间轮动(中证 500,2008 起) | 年化 4.48% / 回撤 −55% vs 一直持有 2.74% / −71%,通过 |
| 70 | 同样平均仓位的固定股债组合 | 4.04% / −57%:择时只再多 0.45,固定比例更省事 |
| 71 | 一次性买入 vs 分 12 个月买入 | 美股一次性胜 69%;中证 500 52%,接近抛硬币 |
| 72 | 中短债基金(403 只)vs 余额宝 | 每年多 1.7 / 1.8 / 0.4,2025 年没到门槛,不通过 |
| 73 | CAPE 高于历史中位数就半仓,发表前后 | 发表后 98% 的月份半仓,年化 6.26% vs 9.66%,不通过 |
| 74 | 对冲基金收益能否用“指增超额 − 期货贴水”解释 | 全额 IC 对冲成本平均 9.8%/年,但实际和理论相关 0.16,解释不完整 |
| 75 | 真实基金核对“3/4 1000 增强 + 1/4 国债 ETF” | 回撤 −27% vs −36%,年化 13.1% vs 15.8%:少亏要付钱 |
| 76 | 二八轮动 | 流行以前每年多 3.7;流行以后年化 −6.0% vs 各半 +3.4% |
| 77 | A 股行业动量(最强 3 个一级行业) | 每年多 2.1,t 1.24,不采用 |
| 78 | 看跌期权保险 PPUT vs 均线 | PPUT 7.6% / −42%,均线 11.7% / −37% |
| 79 | 目标止盈定投(20%) | 54% 的 5 年窗口更好、平均少 1.8%,不采用 |
| 80 | SCHD vs 标普 500(含中国个税) | 每年少约 2 个百分点,回撤一样 |
| 81 | 主动偏股基金 vs 宽基;追去年冠军 | 整体每年多 5.1,但集中在 2019–2020;追冠军没用 |
| 82 | 主动基金幸存者偏差(按名字找回) | 方法失败:搜索接口找不回清盘基金 |
| 83 | 均线规则搬到印度、巴西、韩国、台湾 | 4/4 年化不低、回撤更小;2009 年后都略输 |
| 84 | A 股防守的 1/4 放黄金还是国债 | 黄金回撤深 2.9、和 A 股正相关,维持国债 |
| 85 | 大宗商品指数 ETF(DBC) | 20 年只比现金多 0.9、最深跌 76% |
| 86 | 用配售对象编码重做主动基金幸存者偏差 | 找回 250 只清盘偏股基金,每年多 5.1 → 4.5,第 81 轮结论成立 |
| 87 | A 股聪明贝塔指数发布以后 vs 宽基 | 0 / 6 显著;发布前回溯每年多 4.5,发布后 1.2 |
| 88 | 420 个中证指数发布前回溯 vs 发布后 | 发布前每年多 4.3,发布后少 0.8;12 个发布年份全部如此 |
| 89 | 中证 1000 全历史复核 3/4 + 1/4 国债 | 回撤 −59% vs −72%,年化几乎一样 |
| 90 | A 股主题 ETF“一上市就见顶”吗 | 成立前 12 个月每年多 5.0,成立后 +1.0(t 0.6),看不出来 |
| 91 | 622 只 A 股 ETF 投资者的资金加权收益 | 投资者没有因为进出时点少赚,ETF 资金偏逆向 |
| 92 | 场外指增基金投资者的资金加权收益 | 多数口径少赚 2–4 个百分点,但对终点敏感,按规则看不出来 |
| 93 | A 股次新股开板后 3 年 vs 同市值成熟股 | 每年少 9.6(t −3.3),13 年里 12 年为负 |
| 94 | “A 股最可能跌”预警名单(前瞻) | 每月存档、跟踪,约 2027-09 判一次 |
| 95 | A 股打板:涨停次日开盘追进 | 每笔扣成本 −0.91%(t −27),17 年全负;亏损在隔夜 |
| 96 | 币安新上线的币 vs BTC | 90 天超额中位数 −43.5%;一年期均值靠 AXS 一个币 |
| 97 | A 股抄跌停:跌停次日开盘买 | 每笔扣成本 −1.39%(t −21),17 年全负 |
| 98 | 业绩预告大增 / 扭亏后买入、持有 60 个交易日 | 按规则通过(+1.50%,t 2.8),但 2022–2025 为负,不采用 |
| 99 | 股东户数大减、大股东增持 | 都不赚;户数大增之后跑输 1.2 个百分点 |
| 100 | 永续持有:美国 ETF 还是爱尔兰累积型 ETF | 税费差不多(+0.09),美国资产超 6 万美元后遗产税压过其他差别 |
| 101 | 单一国家持有 30 年的实际亏损概率(JST 16 国) | 单一国家 12.4%,全球组合 0%;全球平均每年多约 1.4 |
| 102 | 指增基金的退出规则 | 三类都亏(每年 −0.4 到 −1.6),类别超额年度自相关约 0 |
| 103 | 人民币 1/4 防守腿:国债还是标普 QDII | 全期国债更好;2015 年以后 QDII 更好,依赖时段 |
| 104 | 新钱等跌 20% 再买 vs 有钱就买 | 有钱就买更好,等跌平均少约 3%;日本例外 |
| 105 | 智能定投 vs 普通定投 | 公平比较下 10 年只多 0.4%(中证 1000) |
| 106 | 场内 1000 增强 ETF vs 场外 | 平均超额高 1.0–1.5,中位数一样,证据弱 |
| 107 | 人民币和美元两边的比例 | 全期看不出分散好处;2015 年后人民币占比越高回撤越深 |
| 108 | 永续持有加杠杆 | 不加:全球组合 1.5 倍每年只多约 0.4,约三分之一的 30 年窗口跑输不加杠杆 |
| 109 | 人民币 3/4 + 1/4 多久再平衡 | 每年年底调一次就够;从不调会漂到九成股票,2015 年多亏约 10 个百分点 |
| 110 | 2024 年初小盘踩踏、9·24 急涨里的指增超额 | 踩踏中公募 1000 增强跑赢约 2.5(低 beta),9·24 落后约 2.9 |
| 111 | 指增换基金经理 | 看不出影响:全换后 12 个月相对同类 −1.5(t −1.52),换人前已落后约 3 |
| 112 | 公司别的增强产品能否预测它的 1000 增强 | 不通过(t 1.87);同公司产品同涨同跌(相关 0.4–0.6)→ 分散到不同公司 |
| 113 | 币安 Launchpool(质押稳定币挖新币) | 已预登记;接口被限流、数据没拿到,无结论 |
| 114 | 全世界 ETF 外加全球小盘价值倾斜 | 不通过:发达市场 1990–2026 每年 +1.96(t 1.63),2008 年后 −0.29;30% 倾斜从 2010 年起至今仍落后 |
| 115 | 人民币 1/4 国债用 5 年期还是 10 年期 | 几乎一样(全期组合年化差 0.13),维持 5 年期;30 年期一年可能亏 5–10% |
| 116 | 人民币防守 1/4 放余额宝还是国债 | 放余额宝就行:年化只少 0.18、回撤一样;少亏靠仓位,不靠国债 |