求史用历史数据检验每一个说法Qiushi Papers · Tested on History
伙伴货币汇率波动对中国出口的影响有多大?——基于 2000—2025 年分伙伴月度数据的再检验
撸撸黄. 伙伴货币汇率波动对中国出口的影响有多大?——基于 2000—2025 年分伙伴月度数据的再检验[J/OL]. 求史, 2026[2026-11-21]. https://qiushi.luluh.top/export-volatility-working-paper/.
撸撸黄. (2026). 伙伴货币汇率波动对中国出口的影响有多大?——基于 2000—2025 年分伙伴月度数据的再检验 [工作论文]. 求史. https://qiushi.luluh.top/export-volatility-working-paper/
@article{luluh2026export,
  author       = {撸撸黄},
  title        = {伙伴货币汇率波动对中国出口的影响有多大?——基于 2000—2025 年分伙伴月度数据的再检验},
  journal      = {求史},
  year         = {2026},
  month        = {11},
  note         = {工作论文,未经同行评审},
  url          = {https://qiushi.luluh.top/export-volatility-working-paper/},
  urldate      = {2026-11-21},
  keywords     = {汇率波动, 出口, 新兴经济体, 主导货币定价, 少聚类推断},
} 引用格式:撸撸黄. 伙伴货币汇率波动对中国出口的影响有多大?——基于 2000—2025 年分伙伴月度数据的再检验[J/OL]. 求史, 2026[2026-11-21]. https://qiushi.luluh.top/export-volatility-working-paper/.
许可:本文以 CC BY 4.0 许可发布,注明作者和出处即可转载、改编。GitHub:github.com/bearkid6/export-volatility
这是一篇工作论文(2026 年 11 月稿),还没有经过同行评审,在线附录也还没有整理。正文和表格的数字以本稿为准。
摘要: 中国出口越来越多地流向货币波动大的新兴经济体,伙伴货币的汇率风险是否抑制了出口,已有研究的样本大多止于 2016 年以前,统计推断也较少考虑独立变异只来自几十种货币这一限制。本文利用 2000—2025 年中国对 96 个贸易伙伴的月度出口和 69 种货币的日度汇率,在估计之前写定设定与解读规则,用泊松伪极大似然估计和适用于少聚类的推断方法重新检验这一问题。研究发现:第一,伙伴货币波动对中国出口的影响在 2010 年以前和以后都不显著,置信集排除了波动持续上升一个标准差使出口变化超过约 1.3% 的情形;同一设定下,人民币对伙伴货币贬值 1% 使出口在半年内增加约 0.26%,是显著的。第二,没有发现效应集中在伙伴货币大幅贬值的时期。第三,在同一伙伴同一月份之内比较,伙伴自中国的进口与自其他来源的进口对其货币波动的反应没有显著差别,差别不超过约 0.5%。第四,用香港转口和中国复进口的分商品数据检验,没有发现套利性往返贸易随中美利差变化,2022 年利差由正转负以后也没有。次要分析提示,相对于其他制造业出口国,中国对新兴经济体的出口在其货币大幅贬值时下降更多,但这一结果没有通过多重检验校正。本文的结果说明,在双边总量层面,伙伴货币的日常汇率波动不是影响中国出口的重要因素,汇率水平的作用更值得关注。
关键词: 汇率波动;出口;新兴经济体;主导货币定价;少聚类推断
中图分类号: F752.62;F832.6 文献标识码: A JEL 分类号: F14;F31
How Large Is the Effect of Partner-Currency Volatility on China’s Exports? A Re-examination Using Monthly Partner-Level Data, 2000–2025
Abstract: China’s exports increasingly go to emerging economies with volatile currencies. Whether partner-currency exchange rate risk depresses these exports is still unsettled: most existing studies use samples that end before 2016, and few account for the fact that the independent variation comes from only a few dozen currencies. Using monthly exports from China to 96 trading partners and daily exchange rates of 69 currencies over 2000–2025, this paper fixes the specification and the interpretation rules before estimation and re-examines the question with Poisson pseudo-maximum likelihood and inference methods suited to few clusters. First, the effect of partner-currency volatility on China’s exports is insignificant both before and after 2010; the confidence sets rule out changes in exports larger than about 1.3% from a persistent one-standard-deviation rise in volatility, whereas in the same specification a 1% depreciation of the RMB against the partner currency significantly raises exports by about 0.26% within six months. Second, there is no evidence that the effect is concentrated in periods of large partner-currency depreciation. Third, within the same partner and month, partners’ imports from China and from other sources do not respond differently to the volatility of their currency, and the difference is no larger than about 0.5%. Fourth, product-level data on Hong Kong re-exports and China’s re-imports show no arbitrage-driven round-tripping trade that moves with the China–US interest rate differential, including after the differential turned negative in 2022. A secondary analysis suggests that, relative to other manufacturing exporters, China’s exports to emerging economies fall more when their currencies depreciate sharply, but this result does not survive multiple-testing correction. The results indicate that, at the bilateral aggregate level, everyday partner-currency volatility is not an important determinant of China’s exports, and the exchange rate level deserves more attention.
Keywords: exchange rate volatility; exports; emerging economies; dominant currency pricing; inference with few clusters
一、引言
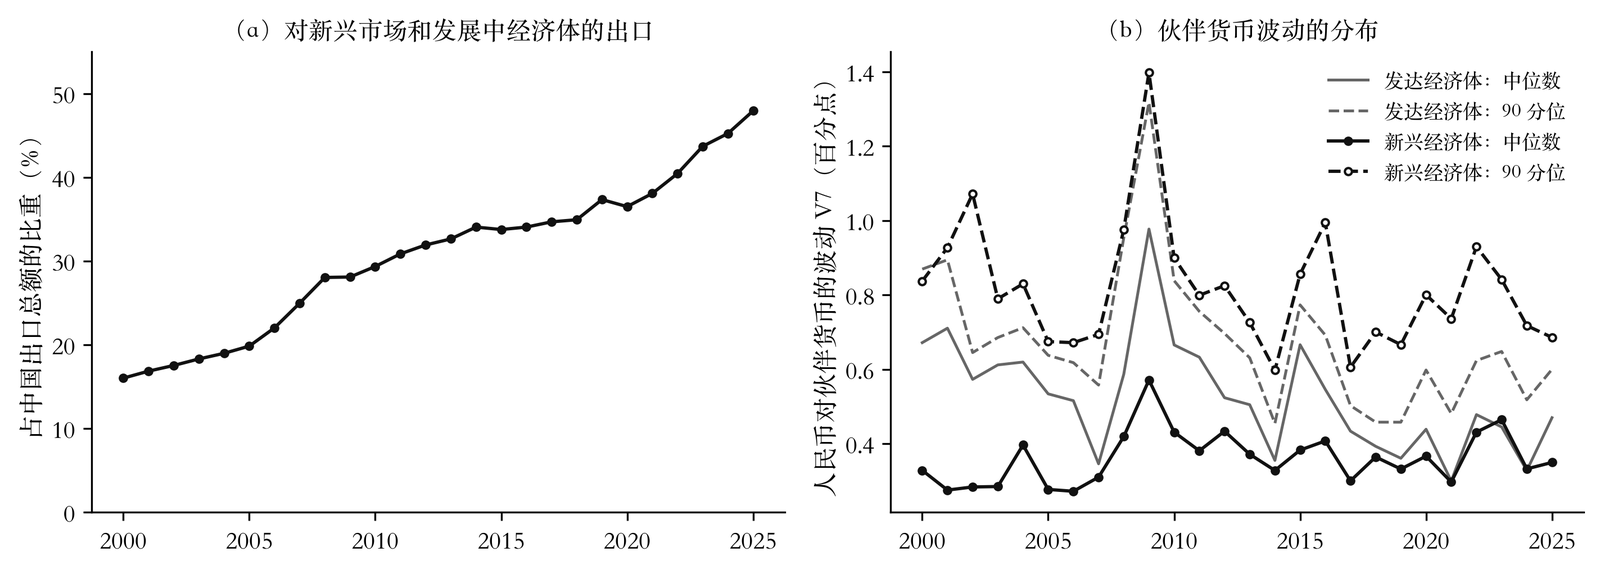
过去二十多年,中国出口的市场结构发生了明显变化。新兴市场和发展中经济体在中国出口中的比重,2000 年为 16.0%,2010 年为 29.4%,2018 年为 34.9%,2025 年升至 47.9%(图 1a)。这些经济体的货币与发达经济体货币的风险特征不同:样本期内,新兴经济体货币对人民币的波动在平时并不更大(中位数 0.36,发达经济体为 0.50;图 1b),但尾部更厚,处于大幅贬值窗口的月份占 3.6%,发达经济体只有 0.5%。出口市场向这些经济体转移,使伙伴货币的汇率风险成为企业和政策部门关心的问题:它是否已经在抑制中国的出口,影响有多大。
已有研究对此没有给出一致的回答。跨国研究中,汇率波动对贸易的影响在不同样本和方法下方向不一、幅度普遍不大(McKenzie,1999;Bahmani-Oskooee 和 Hegerty,2007;Tenreyro,2007)。针对中国的企业层面研究发现了显著的负向影响(Héricourt 和 Poncet,2015;谭小芬等,2016;王雅琦等,2023),但有三点使这些结论难以直接用于今天。其一,样本大多止于 2016 年以前,没有覆盖出口市场加速转向新兴经济体的时期。其二,估计出的系数换算成经济幅度并不大,统计显著主要来自数百万个企业层面的观测,而识别汇率波动的独立变异只来自几十种货币,按企业或地区聚类的标准误可能低估了不确定性(MacKinnon 和 Webb,2017;MacKinnon 等,2023)。其三,只用中国的出口数据,分不清影响来自进口方一侧(伙伴货币贬值压低它对所有供应方的进口),还是来自中国出口商一侧(结算货币、赊销条件和避险工具),而两者的政策含义不同(Gopinath 等,2020)。
本文用 2000 年 1 月—2025 年 12 月中国对 96 个贸易伙伴的月度出口和 69 种货币的日度汇率,重新检验伙伴货币波动对中国出口的影响,并回答三个进一步的问题:这一影响在 2010 年前后是否不同;它是否集中在伙伴货币大幅贬值的时期;在同一伙伴同一月份之内,伙伴自中国的进口是否比自其他来源的进口对其货币波动更敏感。估计采用泊松伪极大似然方法,以伙伴 × 年份和年月固定效应吸收伙伴需求的年度变化和人民币兑美元的共同波动,识别来自伙伴货币对美元的特有波动。考虑到独立变异有限,本文同时报告按货币聚类的标准误、刀切标准误和 wild score bootstrap,并以后者为准。四个主检验的设定、样本和解读规则在估计之前写定,结果不论是否显著都予以报告。
主要发现有四点。第一,伙伴货币波动对中国出口的影响在两个时期都不显著,点估计接近零;置信集表明,波动持续上升一个标准差,出口的变化在 2000 年 1 月—2010 年 6 月不超过约 0.9%,全样本不超过约 1.3%。以往文献报告的效应都在这一区间之内,本文排除的是比它们大三倍以上的效应。同一设定下汇率水平的累计弹性为 0.26,是显著的,说明不显著的结果不是设定或推断方法造成的。第二,没有发现效应集中在大幅贬值时期。第三,中国与其他供应方的差别很小,不超过约 0.5%。第四,出口统计中可能混入的套利性往返贸易也不构成解释:用香港转口和中国复进口的分商品数据,没有发现高价值重量比商品的往返贸易随中美利差变化,2022 年利差由正转负以后同样没有。次要分析中有一条线索:相对于其他制造业出口国,中国对新兴经济体的出口在其货币大幅贬值时下降更多,幅度约 0.4%—0.5%,但它没有通过多重检验校正,本文只把它作为后续研究的方向。
本文可能的贡献有三点。其一,把中国双边汇率波动与出口关系的检验延伸到 2025 年,并用置信集说明数据能排除多大的效应,使不显著的结果具有信息量。其二,利用伙伴报告的进口数据,在同一伙伴同一月份之内比较中国与其他供应方,把伙伴需求冲击这一最主要的内生性来源排除在外,并据此区分进口方一侧与出口商一侧的渠道。其三,在方法上说明,这类研究中有效聚类数远小于名义上的货币数或伙伴数,按聚类的标准误会夸大显著性;本文在两套不同的数据里都看到,与研究对象无关的安慰剂单位有相当一部分得到“显著”的系数。
需要事先说明本文估计的对象。人民币兑美元的共同波动被年月固定效应吸收,本文回答的是“某个伙伴的货币相对于其他伙伴更动荡时,中国对它的出口是否相对减少”,不是人民币汇率本身的波动对出口总量的影响,后者在总量时间序列中只有一条波动序列,本文的数据说明不了。
其余部分安排如下:第二部分是文献综述与研究假说,第三部分介绍数据、变量和模型,第四部分报告基准结果,第五部分讨论内生性与稳健性,第六部分是机制与异质性分析,第七部分是结论。
二、文献综述与研究假说
(一)汇率波动与贸易:理论与跨国证据
汇率波动抑制贸易的经典解释来自风险厌恶:在缺乏远期市场时,汇率不确定性使出口收入的方差上升,厌恶风险的出口商减少出口(Clark,1973);远期外汇市场的存在会削弱这一影响(Ethier,1973)。但理论结论并不唯一,De Grauwe(1988)指出,风险上升既有使厂商退出的替代效应,也有使其为弥补预期收入下降而增加出口的收入效应,净影响的方向取决于风险厌恶的程度。经验研究同样没有定论。McKenzie(1999)、Bahmani-Oskooee 和 Hegerty(2007)的综述都认为,汇率波动对贸易的影响在不同样本和方法下方向不一、幅度普遍不大。Rose(2000)在引力模型中发现双边汇率波动显著减少贸易;Klein 和 Shambaugh(2006)发现直接钉住的固定汇率安排能明显增加双边贸易。另一些研究对因果关系提出了疑问:Tenreyro(2007)用泊松伪极大似然(PPML)处理零贸易和异方差并使用工具变量后,没有发现名义汇率波动对贸易有显著影响;Broda 和 Romalis(2011)指出贸易本身会压低双边汇率波动,考虑这一反向因果后,波动对贸易的抑制作用很小。针对新兴经济体,Chit 等(2010)发现汇率波动显著抑制了东亚五个新兴经济体的出口;Byrne 等(2008)则发现影响因行业而异。
(二)中国的证据
国内较早的研究多用总量或分伙伴的时间序列,以协整、误差修正和 GARCH 类模型度量人民币汇率波动的贸易效应,结论并不一致(陈平和熊欣,2002;李广众和 Voon,2004;潘红宇,2007;谷宇和高铁梅,2007)。此后的研究转向企业层面的海关数据。Héricourt 和 Poncet(2015)用 2000—2006 年企业—目的地数据发现,目的地汇率波动越大,企业对该地出口越少,融资约束强的企业受影响更大;谭小芬等(2016)用 2002—2009 年企业—产品—目的地数据发现,双边汇率波动减少了出口额和产品种类,金融市场化程度高的地区这一效应较弱;徐圆和余泳泽(2016)发现外部融资环境改善能平抑汇率波动对出口的冲击;王雅琦等(2023)发现汇率波动降低出口、增加退出,中间品进口能对冲部分负效应;王雪等(2016)指出第三国汇率波动也会影响中国的双边出口。汇率水平方面,Li 等(2015)用企业数据估计的人民币汇率出口量弹性不大;曹伟等(2016)用中国与“一带一路”沿线国家的数据发现,人民币贬值有利于出口但幅度很小;彭红枫和刘海莹(2021)从全球价值链角度重新测度了双边出口的汇率弹性;Thorbecke 等(2025)发现中国出口的汇率弹性在国际金融危机后明显下降。
这些研究有两点共同之处。其一,使用双边汇率波动的研究,样本大多止于 2016 年以前,而中国对新兴市场和发展中经济体的出口比重恰恰是在此后加速上升的。其二,企业层面的估计依靠数百万个观测获得统计显著,但系数对应的经济幅度并不大(第四部分有具体换算),而且识别汇率波动的独立变异只来自几十种货币,按企业或省份聚类的标准误可能低估了不确定性。
(三)计价货币与进口方渠道
主导货币定价理论为理解伙伴货币波动的传导提供了框架。全球贸易大多以美元等少数货币计价(Gopinath 等,2020;Boz 等,2022),中国出口也以美元计价为主。在美元计价下,伙伴货币对美元的变动首先改变进口方面对的本币价格和融资条件,影响它对所有以美元计价的进口品的需求。这是进口方一侧的渠道,对各个供应方大体相同。伙伴货币波动也可能通过出口商一侧的渠道起作用:以伙伴货币或人民币结算的那部分出口直接面临汇兑风险;货币动荡时进口商延期付款和违约的风险上升,出口商会收紧赊销条件、缩减发货;出口商可得的避险工具、贸易融资和出口信用保险越少,这种收缩越明显(Wei,1999;鲁晓东等,2019)。这一侧的渠道因供应方而异。区分两条渠道有现实意义:如果影响主要在进口方一侧,中国出口商与竞争对手处境相同,可做的不多;如果中国出口对伙伴货币波动的反应比其他供应方更强,就说明出口商一侧存在可以改进的环节。已有研究只用中国的出口数据,无法作这种区分。
(四)常态波动与货币危机
新兴经济体的汇率风险与发达经济体不同。不少新兴经济体实行钉住或有管理的浮动,平时波动不大,风险主要表现为偶发的大幅贬值(Frankel 和 Rose,1996;Ilzetzki 等,2019)。货币危机期间,除了汇率不确定性本身,进口方还面临外汇短缺、进口管制和国内需求收缩。如果汇率波动与出口的负向关系主要来自这些时期,那么它反映的更多是危机对进口需求的冲击,政策含义就与“帮助企业管理日常汇率风险”不同。
(五)方法文献
近年的方法文献有两点与本文直接相关。其一,“不显著”只有在说清能排除多大的效应时才有信息量,置信区间和等价检验是表述零结果的恰当方式(Rainey,2014;Hartman 和 Hidalgo,2018)。其二,聚类不多、各聚类的影响悬殊时,按聚类的稳健标准误会低估不确定性,刀切和 wild bootstrap 更可靠(MacKinnon 和 Webb,2017;Canay 等,2021;MacKinnon 等,2023)。双边汇率波动的研究恰好属于这种情形:使用同一种货币的伙伴共用一条波动序列,独立的变异只来自几十种货币,少数货币的波动又远大于其他货币。
(六)研究假说
综合上述文献,本文提出四个假说。
假说 1: 伙伴货币汇率波动上升,会抑制中国对该伙伴的出口。
假说 2: 随着避险工具、跨境贸易人民币结算和人民币对外币直接交易的发展,上述抑制效应减弱,2010 年下半年以后弱于此前。
假说 3: 抑制效应主要出现在伙伴货币大幅贬值的时期,常态波动的影响较小。
假说 4: 伙伴货币波动上升时,该伙伴自中国的进口相对于自其他来源的进口下降,即中国出口商一侧的渠道存在。
四个假说都用双侧检验。假说 4 不成立而假说 1 成立,意味着影响主要在进口方一侧;两者都不成立,则意味着在双边层面测不到伙伴货币波动的影响,此时需要说明数据能排除多大的效应。
三、研究设计
(一)数据来源与核实
出口。 中国对各贸易伙伴的月度出口额(离岸价,美元)取自国际货币基金组织(IMF)国际商品贸易统计,1999 年 1 月至 2025 年 12 月。各伙伴加总与 IMF 公布的世界合计逐月比较,312 个月中比值都在 0.9956 至 1.0000 之间。2000 年和 2005 年对美国、日本、德国的全年出口及出口总额与《中国统计年鉴》逐一对照,八个数的差距都在 0.3% 以内。2020 年 1 月、2 月的分月数是 IMF 根据两月合计拆分的,主回归照用,稳健性检验中去掉。
伙伴报告的进口。 各伙伴报告的自世界、自中国以及自德国、日本、韩国、意大利、法国、英国、美国的月度进口额(到岸价,美元)同样取自 IMF。IMF 对一部分“自中国进口”观测加了状态标记,核对发现这些观测或是按中国报告的出口镜像推算的,或是把年度的来源国份额摊到各月,并不含伙伴逐月报告的信息,放进比较中国与其他供应方的回归会使系数偏向零。因此,这一部分的主回归只用未加标记的伙伴—月观测,占有值观测的 67.9%;用全部观测的结果作为稳健性检验报告。这一处理在估计之前确定。
汇率。 各货币对美元的日度汇率取自国际清算银行(BIS),人民币对伙伴货币的汇率由人民币兑美元汇率与伙伴货币兑美元汇率套算,使用美元的伙伴直接用人民币兑美元汇率。欧元区成员加入欧元区以前用本国货币。日对数收益率绝对值超过 30% 的 14 个观测逐一核对,都属于官方汇率并轨或一次性贬值(如阿根廷 2002 年 2 月、伊朗 2002 年 3 月、委内瑞拉 2018 年 2 月),没有一例是货币改值造成的断点,全部保留,其影响由缩尾、逐一去掉货币等稳健性检验考察。
样本。 进入估计的是有日度汇率的 96 个贸易伙伴,使用 69 种货币,2000 年 1 月至 2025 年 12 月共 27167 个伙伴—月观测。样本伙伴占中国出口总额的比重在 2000 年为 95.8%,2025 年为 85.1%;未进入样本的主要是没有日度汇率序列的经济体,其中越南最大(2025 年占中国出口的 5.3%)。比较中国与其他供应方的样本包括 79 个伙伴、64 种货币,共 18662 个伙伴—月,其中中国占这些伙伴进口总额的 13.3%。
(二)变量
汇率波动。 先计算人民币对伙伴货币日对数收益率(乘以 100)在月内的标准差 VOL,单位为百分点;再取当月和此前 6 个月共 7 个月的平均,记为 V7。取 7 个月平均,是因为从订单到报关出口有数月时滞,已有研究和本文此前对省级数据的逐期估计都显示影响在半年内累积。V7 的系数乘以波动的变化,表示波动持续高出这一幅度时出口的稳态变化。
汇率水平。 月均汇率(每单位外币的人民币数)的对数 lnE,当期和 1—6 期滞后分别进入回归。lnE 上升表示人民币对伙伴货币贬值。
大幅贬值窗口。 伙伴货币月均汇率的月度对数变动绝对值在当月或此前 6 个月中任一月超过 0.10 时,Crisis 记为 1。这样的伙伴—月占样本的 2.2%,涉及 28 种货币,月数最多的是委内瑞拉、阿根廷、土耳其、俄罗斯、巴西和乌克兰的货币。稳健性检验中把阈值换成 0.05、0.15、0.20。
其他。 Early 表示 2010 年 6 月及以前;EMDE 表示伙伴属于新兴市场和发展中经济体,按 IMF《世界经济展望》2025 年 10 月的分组确定,不随时间变化。各变量的描述统计见表 1。
表 1 描述统计
| 变量 | 观测数 | 均值 | 标准差 | 最小值 | 中位数 | 最大值 |
|---|---|---|---|---|---|---|
| 中国对伙伴的月度出口(亿美元) | 27167 | 16.27 | 43.31 | 0.00 | 2.68 | 575.05 |
| 月内波动 VOL(百分点) | 27167 | 0.472 | 0.963 | 0.000 | 0.408 | 138.473 |
| 波动 V7(0—6 期平均) | 27167 | 0.472 | 0.463 | 0.000 | 0.434 | 24.245 |
| ln 汇率水平 lnE | 27167 | 0.289 | 2.309 | −10.333 | 1.258 | 3.345 |
| 大幅贬值窗口 Crisis | 27167 | 0.022 | 0.147 | 0 | 0 | 1 |
| 早期 Early | 27167 | 0.389 | 0.487 | 0 | 0 | 1 |
| 新兴经济体 EMDE | 27167 | 0.547 | 0.498 | 0 | 1 | 1 |
| 伙伴报告的自中国进口(亿美元) | 18662 | 23.17 | 52.00 | 0.00 | 4.86 | 520.81 |
| 伙伴报告的自其他来源进口(亿美元) | 18662 | 151.04 | 251.55 | 0.49 | 60.05 | 3132.19 |
注:前七行为出口样本(96 个伙伴、69 种货币,2000 年 1 月—2025 年 12 月);后两行为比较中国与其他供应方的样本(79 个伙伴、64 种货币)。V7 扣除伙伴 × 年份和年月固定效应后的残差标准差,全样本为 0.172,2010 年 6 月以前为 0.139,此后为 0.187,进口方样本为 0.091。
(三)计量模型
基准模型用 PPML 估计(Santos Silva 和 Tenreyro,2006):
Xpt = exp( b·V7pt + Σk=06 γk·lnEp,t−k + αp + δt + λpy ) × εpt (1)
Xpt 为中国在月份 t 对伙伴 p 的出口额;αp、δt、λpy 分别为伙伴、年月和伙伴 × 年份固定效应。年月固定效应吸收中国的供给冲击、全球需求和人民币兑美元的共同波动,伙伴 × 年份固定效应吸收伙伴需求、双边关系和制度的年度变化。识别 b 的是同一伙伴在同一年内、相对于其他伙伴的月度波动变化,主要是伙伴货币对美元的特有波动。检验假说 1 时对 2000 年 1 月—2010 年 6 月、2010 年 7 月—2025 年 12 月两段和全样本分别估计式(1)。
检验假说 2 时,在全样本中加入 V7 及各期 lnE 与 Early 的交互项,V7 × Early 的系数即两个时期的效应之差。检验假说 3 时,加入 Crisis 和 V7 × Crisis:
Xpt = exp( bn·V7pt + bc·V7pt × Crisispt + c·Crisispt + Σk γk·lnEp,t−k + αp + δt + λpy ) × εpt (2)
bn 为常态时期的效应,bc 为大幅贬值窗口内的追加效应。
检验假说 4 时,把每个伙伴每月自中国的进口和自其他来源的进口(自世界进口减自中国进口)堆叠起来,都用伙伴报告的数据:
Mspt = exp( β·V7pt × Cs + Σk=06 γk·lnEp,t−k × Cs + αspy + δst + μpt ) × εspt (3)
s 表示来源(中国或其他),Cs 在来源为中国时取 1;αspy、δst、μpt 分别为来源 × 伙伴 × 年份、来源 × 年月、伙伴 × 年月固定效应。伙伴 × 年月固定效应吸收伙伴当月的全部需求变化、危机冲击,以及伙伴货币波动对所有供应方相同的影响,β 只反映中国与其他供应方的差别:β 为负,说明伙伴货币波动上升时中国的出口比其他供应方下降更多;β 接近零,说明两者没有差别。由于比较在同一伙伴同一月份之内进行,伙伴需求冲击这一最主要的内生性来源被排除了,式(3)的识别比式(1)更干净。
(四)少聚类下的推断
使用同一货币的伙伴共用一条波动序列,标准误按货币聚类(Abadie 等,2023)。聚类虽有 60 余个,但影响高度集中:按各货币有效得分的方差份额计算,各主要检验的有效聚类数只有 2—8 个,港元、卢布、委内瑞拉玻利瓦尔等少数货币占了大部分。这种情形下,常规的聚类稳健标准误(CR1)会过度拒绝原假设。本文用模拟确认了这一点:保留真实的解释变量和固定效应结构、被解释变量换成植入已知系数的合成数据,重复 200 次,各系数的估计值无偏,但 CR1 在 5% 名义水平下拒绝真值的比例为 6.0%—12.5%。
因此,本文同时报告三种推断,并以第三种为准:按货币聚类的 CR1 标准误;按货币刀切的 CV3 标准误(MacKinnon 等,2023);直接针对 PPML 的 wild score bootstrap(Kline 和 Santos,2012),即在原假设约束下估计模型,对按货币加总的得分施加 Webb 六点权重重复 9999 次,并逐点反演得到置信集。同样的模拟中,wild score bootstrap 在 5% 水平下的拒绝比例为 4.5%—10.5%,比 CR1 接近名义水平,但仍略偏高,本文的 p 值和置信集应看作近似。四个假说对应的四个 p 值做 Holm 校正。
本文的样本、变量定义、四个主检验的设定、推断方法和解读规则,都在估计 2010 年 7 月以前的数据和式(2)、式(3)之前写定;其余分析为次要分析,全部结果不论显著与否都予以报告(在线附录 A)。其中 2010 年 7 月以后的基准估计此前已经做过,全样本的合并结果因此只算部分预先写定。
四、基准结果
(一)伙伴货币波动的影响:假说 1 与假说 2
表 2 报告式(1)的估计结果。2000 年 1 月—2010 年 6 月,波动 V7 的系数为 −0.003(CR1 标准误 0.027),三种推断的 p 值都在 0.90 以上;2010 年 7 月—2025 年 12 月为 −0.012(0.037);全样本为 −0.014(0.033),wild score bootstrap 的 p 值为 0.70。三个样本的点估计都接近零,假说 1 没有得到支持。
第(4)列检验两个时期的差别。V7 × Early 的系数为 0.009(0.036),bootstrap 的 p 值为 0.82,假说 2 也没有得到支持。假说 2 设想的是一个早期存在、后来减弱的效应;数据显示的是两个时期都测不到效应,谈不上减弱。
同一组回归为这一结果提供了对照。汇率水平的累计系数 Σγ 在三个样本中分别为 0.259、0.266 和 0.256,全样本的 bootstrap p 值为 0.011:人民币对伙伴货币贬值 1%,此后半年内对该伙伴的出口累计增加约 0.26%,两个时期之间没有差别(p = 0.96)。同样的数据、同样的固定效应和同样的推断方法能够测出汇率水平的作用,说明波动系数不显著不是因为设定吸收了全部变异,或者推断方法过于保守。
表 2 伙伴货币波动对中国出口的影响:基准结果
| (1)2000 年 1 月—2010 年 6 月 | (2)2010 年 7 月—2025 年 12 月 | (3)全样本 | (4)全样本,两期之差 | |
|---|---|---|---|---|
| 波动 V7 | −0.003 (0.027) | −0.012 (0.037) | −0.014 (0.033) | −0.012 (0.037) |
| V7 × Early | 0.009 (0.036) | |||
| 汇率水平 Σγ | 0.259 (0.102) | 0.266 (0.119) | 0.256 (0.107) | 0.266 (0.119) |
| V7(第 4 列为交互项)的 p 值:CR1 | 0.901 | 0.741 | 0.670 | 0.809 |
| CV3 刀切 | 0.916 | 0.806 | 0.742 | 0.858 |
| wild score bootstrap | 0.905 | 0.778 | 0.703 | 0.815 |
| 95% 置信集(bootstrap) | [−0.068, 0.065] | [−0.075, 0.090] | [−0.073, 0.073] | [−0.065, 0.108] |
| 汇率水平 Σγ 的 p 值(CR1) | 0.011 | 0.025 | 0.016(bootstrap 0.011) | 两期之差 0.958 |
| 观测数 | 10553 | 16603 | 27156 | 27156 |
| 伙伴数 / 货币数 | 90 / 68 | 96 / 64 | 96 / 69 | 96 / 69 |
| 有效聚类数 | 6.6 | — | 3.4 | 5.5 |
注:PPML 估计,被解释变量为中国对伙伴的月度出口额;各列均含伙伴、年月和伙伴 × 年份固定效应。汇率水平 Σγ 为 lnE 当期及滞后 1—6 期系数之和。圆括号内为按货币聚类的 CR1 标准误;p 值分别按 CR1、按货币刀切的 CV3 和 wild score bootstrap 计算,置信集由 wild score bootstrap 反演得到。第(4)列加入 V7 及各期 lnE 与 Early 的交互项,表中 V7 和 Σγ 两行为 2010 年 7 月以后的系数。有效聚类数按各货币有效得分的方差份额计算。
(二)能排除多大的效应
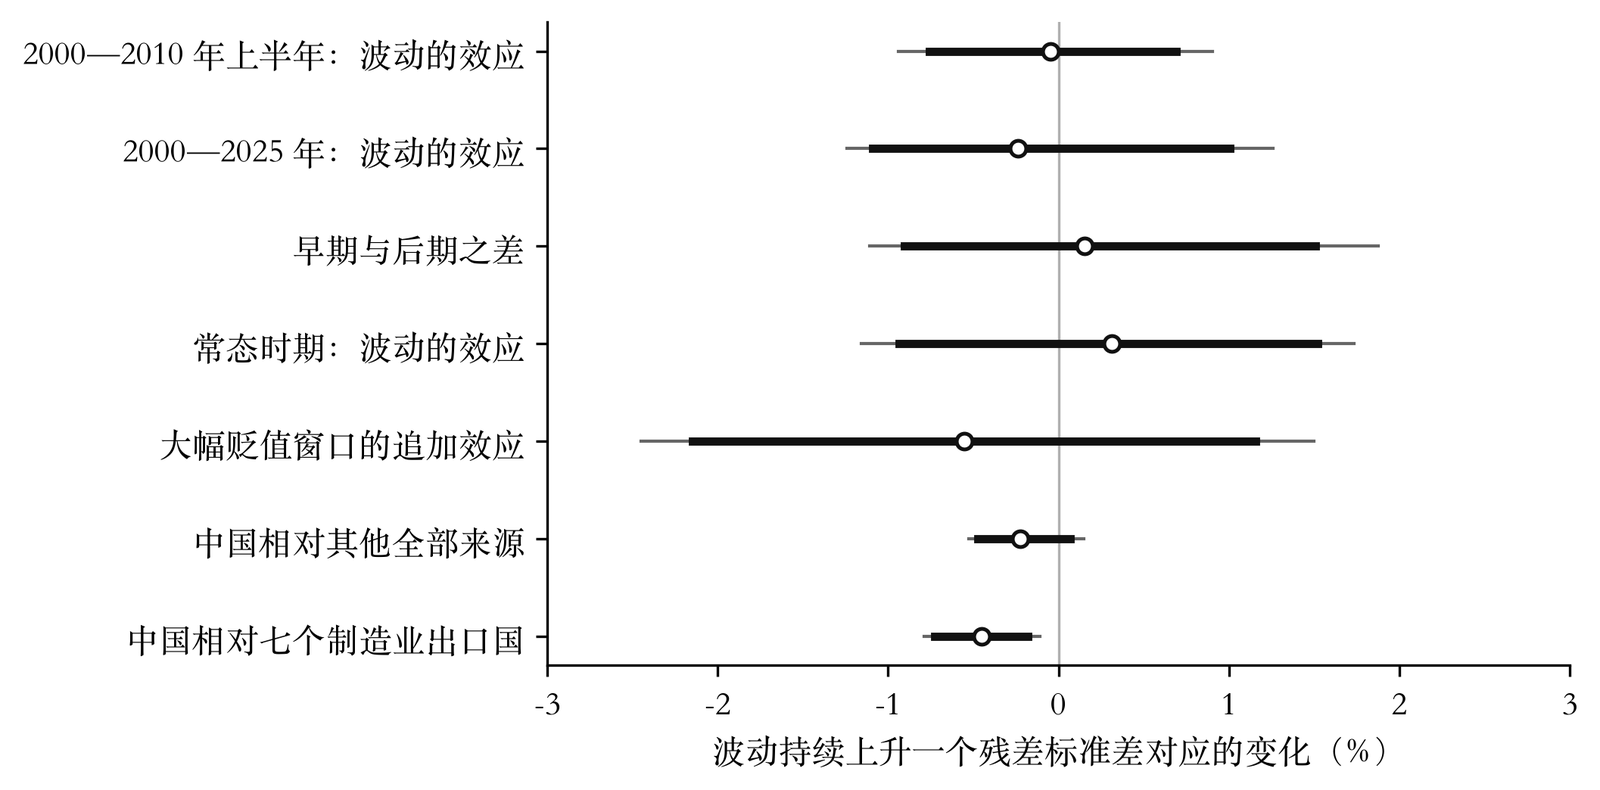
不显著的结果只有在说清能排除什么时才有信息量。表 3 把系数换算成出口的百分比变化,图 3 把本文各主检验的估计值换算到同一口径。以扣除固定效应后的残差标准差衡量,伙伴货币波动持续上升一个标准差,中国对该伙伴出口的变化在 2000 年 1 月—2010 年 6 月为 −0.05%,95% 置信集为 [−0.94%, 0.90%];2010 年 7 月以后为 −0.23%,[−1.40%, 1.70%];全样本为 −0.24%,[−1.24%, 1.26%]。换成更大的变化幅度,即波动从样本中位数升到 90 分位,全样本的置信集为 [−2.49%, 2.56%]。
这些区间可以和已有估计对照。按以往研究常用的口径(波动上升 0.218),本文全样本的效应为 −0.30%,置信集 [−1.57%, 1.60%]。以往文献报告的 −0.04% 至 −0.51% 都落在这个区间之内,本文的结果与它们并不矛盾;本文能够排除的,是比这些估计大三倍以上的效应。合成数据的模拟显示 wild score bootstrap 在 5% 水平下的实际拒绝比例为 4.5%—10.5%,上述置信集可能略偏窄,这一点在解读时需要留有余地。
需要说明区间背后的有效信息量。全样本有 69 种货币,但按影响力加权的有效聚类数只有 3.4,卢布和港元两种货币占了大部分;早期样本为 6.6。这是双边汇率波动研究的共同限制:钉住美元或走势相近的货币提供不了多少独立变异。本文因此不以 CR1 标准误为准,并在第五部分报告逐一去掉每种货币后的结果。
表 3 效应的界:波动持续上升对应的出口变化(%)
| 样本 | 残差标准差 | 上升一个残差标准差 | 从中位数升到 90 分位 | 按旧文献口径(ΔVOL = 0.218) | ||||
|---|---|---|---|---|---|---|---|---|
| 点估计 | 95% 置信集 | 90% 置信集 | 点估计 | 95% 置信集 | 点估计 | 95% 置信集 | ||
| 2000 年 1 月—2010 年 6 月 | 0.139 | −0.05 | [−0.94, 0.90] | [−0.76, 0.69] | −0.12 | [−2.53, 2.47] | −0.07 | [−1.47, 1.42] |
| 2010 年 7 月—2025 年 12 月 | 0.187 | −0.23 | [−1.40, 1.70] | [−1.21, 1.32] | −0.37 | [−2.29, 2.82] | −0.26 | [−1.62, 1.98] |
| 全样本 | 0.172 | −0.24 | [−1.24, 1.26] | [−1.09, 1.01] | −0.48 | [−2.49, 2.56] | −0.30 | [−1.57, 1.60] |
| 全样本,常态时期(式 2) | 0.172 | 0.31 | [−1.16, 1.73] | [−0.94, 1.52] | 0.63 | [−2.33, 3.53] | 0.40 | [−1.47, 2.21] |
| 全样本,控制伙伴需求 | 0.174 | 0.01 | [−1.00, 1.14] | [−0.82, 0.93] | 0.02 | [−1.99, 2.27] | 0.01 | [−1.26, 1.43] |
注:把 V7 的系数及其 wild score bootstrap 置信集按波动的变化幅度换算为出口的百分比变化。残差标准差为 V7 扣除伙伴 × 年份和年月固定效应后的标准差;“从中位数升到 90 分位”按 V7 的样本分布计算;最后两列按以往文献常用的波动变化幅度 0.218 计算。“控制伙伴需求”一行对应表 4 中控制伙伴自其他来源进口的设定。
五、内生性与稳健性
(一)伙伴需求
式(1)最主要的内生性来源是伙伴自身的需求冲击:货币动荡往往伴随进口收缩,两者同时发生会使波动系数偏负。本文从两个方向处理。其一,控制伙伴自其他来源的进口(当期和 1—6 期滞后)。加入以后,V7 的系数为 0.000(bootstrap p = 0.99),置信集换算为 [−1.00%, 1.14%];需求项的累计系数为 0.41,高度显著。其二,式(3)在同一伙伴同一月份之内比较中国与其他供应方,伙伴需求被伙伴 × 年月固定效应完全吸收,结果在第六部分报告。两种做法下都测不到显著的效应;直接控制伙伴需求以后,点估计从 −0.017(同一子样本、不加控制)变为 0.000。
(二)样本与设定
表 4 报告事先列出的稳健性检验。对式(1)的全样本估计,去掉 2008 年 9 月—2009 年 12 月、去掉 2020 年 1—2 月、对 V7 在 1% 和 99% 分位缩尾、加入伙伴 × 日历月固定效应、把月内收益率少于 15 个的波动记为缺失,系数都在 −0.021 至 −0.009 之间;改用 OLS 为 −0.024,去掉钉住美元的货币或去掉中国香港为 −0.036。对式(1)而言,CV3 的 p 值最小为 0.25,没有一个设定显著。加入超前一期的波动作为安慰剂,其系数为 −0.006(CR1 p = 0.24)。
逐一去掉每种货币后重新估计,全样本的 69 个系数里有 68 个为负,范围是 −0.036(去掉港元)至 +0.016(去掉卢布);早期样本为 −0.022 至 +0.008。点估计稳定在零附近偏负的位置,不依赖某一种货币的去留。
分时期看,把样本切成四段,系数分别为 −0.023、0.002、0.122 和 −0.039,CR1 的 p 值都在 0.12 以上。60 个月滚动窗口的系数(图 2)在最后三个窗口(2019—2023 年、2020—2024 年、2021—2025 年)转为 −0.113、−0.091 和 −0.081,CR1 的 p 值为 0.03—0.07,CV3 下不显著(0.11—0.31)。近年的点估计转负值得留意,但目前的证据不足以称为变化。
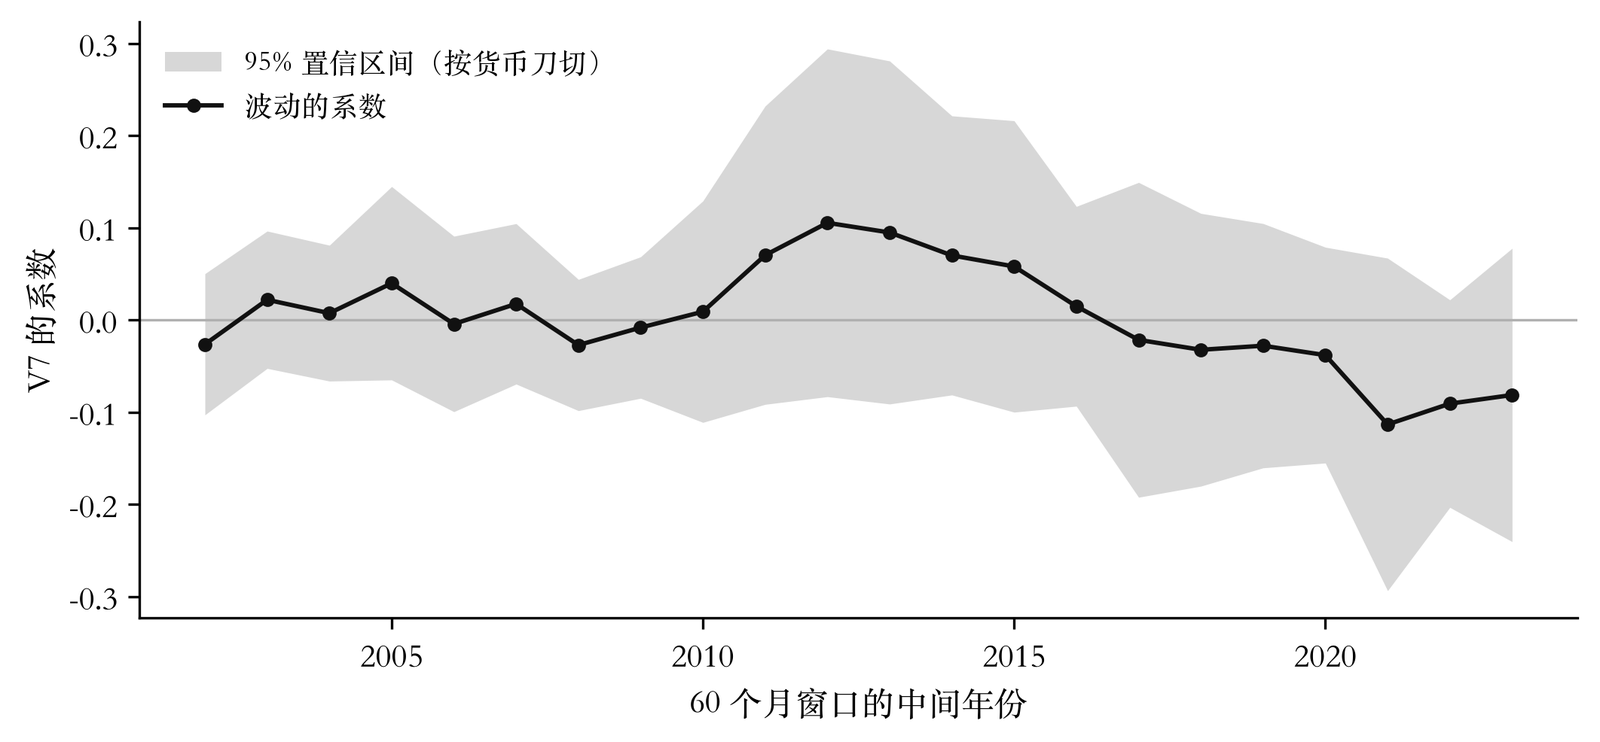
表 4 稳健性检验
| 设定 | 波动 V7(式 1,全样本) | 大幅贬值窗口追加效应 bc(式 2) | 中国相对其他来源 β(式 3) |
|---|---|---|---|
| 基准 | −0.014 (0.033) [0.74] | −0.032 (0.053) [0.68] | −0.025 (0.016) [0.19] |
| 去掉 2008 年 9 月—2009 年 12 月 | −0.015 (0.034) [0.74] | −0.037 (0.062) [0.70] | −0.021 (0.017) [0.31] |
| 去掉 2020 年 1—2 月 | −0.011 (0.033) [0.80] | −0.038 (0.053) [0.63] | — |
| V7 在 1%、99% 分位缩尾 | −0.012 (0.044) [0.82] | −0.073 (0.051) [0.21] | −0.017 (0.023) [0.52] |
| OLS(对数,去零值) | −0.024 (0.016) [0.37] | 0.010 (0.034) [0.87] | −0.005 (0.017) [0.77] |
| 去掉钉住美元的货币 | −0.036 (0.023) [0.25] | −0.005 (0.044) [0.94] | −0.042 (0.013) [0.01] |
| 去掉中国香港 | −0.036 (0.025) [0.28] | 0.000 (0.046) [1.00] | −0.029 (0.017) [0.17] |
| 加伙伴 × 日历月固定效应 | −0.021 (0.028) [0.57] | −0.046 (0.050) [0.55] | −0.024 (0.014) [0.13] |
| 月内收益率少于 15 个时波动记缺失 | −0.009 (0.031) [0.82] | — | — |
| 控制伙伴自其他来源的进口(0—6 期) | 0.000 (0.027) [0.99] | −0.001 (0.042) [0.98] | — |
| 汇率水平也与 Crisis 交互 | — | −0.043 (0.042) [0.48] | — |
| 大幅贬值阈值改为 0.05 | — | −0.077 (0.046) [0.21] | — |
| 大幅贬值阈值改为 0.15 | — | −0.006 (0.051) [0.94] | — |
| 大幅贬值阈值改为 0.20 | — | 0.036 (0.052) [0.75] | — |
| 大幅贬值阈值改为 V7 高于 99 分位 | — | −0.005 (0.073) [0.97] | — |
| 用全部观测(含 IMF 推算的) | — | — | 0.014 (0.021) [0.62] |
注:各格为系数,圆括号内为按货币聚类的 CR1 标准误,方括号内为 CV3 刀切 p 值;“—”表示该检验未做这一设定。超前一期安慰剂:在式(1)中加入超前一期的 V7,其系数为 −0.006(0.005),CR1 p = 0.241,CV3 p = 0.543;同一回归中当期 V7 的系数为 −0.022(0.036),CV3 p = 0.63。
六、机制与异质性
(一)常态波动与大幅贬值:假说 3
表 5 报告式(2)的结果。常态时期的系数 bn 为 0.018(bootstrap p = 0.76),大幅贬值窗口内的追加效应 bc 为 −0.032(p = 0.57),窗口内的合计效应为 −0.014。假说 3 预期效应集中在大幅贬值时期,数据没有显示两类时期有差别。bc 的置信集换算为 [−2.45%, 1.50%],比常态时期的 [−1.16%, 1.73%] 宽,原因是大幅贬值的伙伴—月只占样本的 2.2%,有效聚类数为 5.1。把阈值从 0.10 换成 0.05、0.15、0.20,bc 依次为 −0.077、−0.006 和 0.036,都不显著。在出口总额层面,本文无法判断货币危机是否比常态波动更伤害中国的出口。
表 5 常态波动与大幅贬值窗口
| 系数 | CR1 标准误 | p 值:CR1 / CV3 / bootstrap | 95% 置信集(bootstrap) | 上升一个残差标准差的效应(%) | |
|---|---|---|---|---|---|
| 常态时期 bn | 0.018 | 0.043 | 0.670 / 0.726 / 0.758 | [−0.068, 0.100] | 0.31 [−1.16, 1.73] |
| 大幅贬值窗口追加效应 bc | −0.032 | 0.053 | 0.542 / 0.678 / 0.570 | [−0.145, 0.087] | −0.56 [−2.45, 1.50] |
| 窗口内合计 bn + bc | −0.014 | 0.040 | 0.718 / 0.824 / — | — | −0.25 |
| Crisis 主效应 | −0.013 | 0.054 | 0.814 / 0.878 / — | — | — |
注:式(2)的 PPML 估计,固定效应同式(1)。观测数 27156,货币 69 种;bc 和 bn 的有效聚类数分别为 5.1 和 2.2。效应的换算方法同表 3;“—”表示未计算。
(二)中国相对其他供应方:假说 4
表 6 的 A 栏报告式(3)。β 为 −0.025(CR1 标准误 0.016),bootstrap 的 p 值为 0.18,Holm 校正后为 0.72,假说 4 没有得到支持。换算以后,伙伴货币波动上升一个残差标准差,自中国的进口相对于自其他来源的进口变化 −0.22%,95% 置信集 [−0.53%, 0.15%],90% 置信集 [−0.47%, 0.07%],落在事先设定的 ±2% 等价界限之内。分开估计时,自中国的进口对波动的系数为 −0.024,自其他来源为 0.003,都不显著。
第二部分指出,假说 4 不成立而假说 1 成立,才意味着影响主要在进口方一侧。本文的情形是两者都不成立:在双边层面,无论是中国的出口,还是伙伴自其他来源的进口,都测不到伙伴货币波动的影响;中国相对其他供应方的地位也没有因此改变。
(三)一条有待检验的线索
表 6 的 B—F 栏是次要分析,结果不在主检验之列,以下只作为线索报告。把对照组从“其他全部来源”换成七个制造业出口国,β 为 −0.050(bootstrap p = 0.017);按时期拆开,常态时期的 β 为 0.004,大幅贬值窗口的追加项为 −0.059(p = 0.043);按伙伴拆开,发达经济体为 0.020,新兴经济体为 −0.042(p = 0.055)。合起来看,中国相对于其他制造业出口国,在新兴经济体货币大幅贬值时出口下降得更多,幅度为一个标准差 0.4%—0.5%。
这一结果不能当作结论,理由有四。其一,对照组、时期、大幅贬值、新兴经济体这四项次要分析按 Holm 校正后 p 值最小为 0.066,把“用全部观测”一项也算进去则为 0.083。其二,哪几项补做 bootstrap 是在看到 CR1 和 CV3 的结果以后决定的。其三,改用 OLS(自中国与自其他来源进口之比的对数)时 β 为 −0.005,把 IMF 推算的观测也纳入时为 +0.014;PPML 的结果由少数大伙伴主导。其四,它来自月度总额,分不清是哪些产品、通过什么渠道。它提示的方向是清楚的:如果伙伴货币风险对中国出口有影响,更可能出现在货币危机中、出现在与同类供应方的相对比较中,而不是出现在日常波动和出口总额上。检验这一点需要产品层面的进口数据,留待后续研究。
表 6 中国相对其他供应方
| 系数 | CR1 标准误 | p 值:CR1 / CV3 / bootstrap | 95% 置信集(bootstrap) | 上升一个残差标准差的效应(%) | 观测数 | |
|---|---|---|---|---|---|---|
| A. 相对其他全部来源:β(主检验) | −0.025 | 0.016 | 0.122 / 0.187 / 0.181 | [−0.058, 0.016] | −0.22 [−0.53, 0.15] | 37318 |
| 分开估计:自中国进口 | −0.024 | 0.019 | 0.196 / 0.280 / — | — | −0.22 | 18659 |
| 分开估计:自其他来源进口 | 0.003 | 0.014 | 0.842 / 0.892 / — | — | 0.03 | 18659 |
| B. 相对七个制造业出口国:β | −0.050 | 0.017 | 0.003 / 0.018 / 0.017 | [−0.087, −0.012] | −0.45 [−0.79, −0.11] | 37136 |
| C. 常态时期 β | 0.004 | 0.022 | 0.871 / 0.891 / 0.875 | [−0.045, 0.051] | 0.03 [−0.41, 0.46] | 37318 |
| β × Crisis | −0.059 | 0.023 | 0.012 / 0.029 / 0.043 | [−0.116, −0.003] | −0.53 [−1.05, −0.03] | 37318 |
| D. 发达经济体伙伴 β | 0.020 | 0.027 | 0.463 / 0.571 / 0.493 | [−0.046, 0.075] | 0.18 [−0.42, 0.69] | 37318 |
| 新兴经济体伙伴 β | −0.042 | 0.015 | 0.006 / 0.015 / 0.055 | [−0.076, 0.001] | −0.38 [−0.68, 0.01] | 37318 |
| β × EMDE | −0.062 | 0.028 | 0.029 / 0.077 / 0.077 | [−0.117, 0.008] | −0.56 [−1.06, 0.07] | 37318 |
| E. β × Early | 0.011 | 0.037 | 0.770 / 0.798 / 0.786 | [−0.068, 0.098] | 0.10 [−0.62, 0.89] | 37318 |
| F. 去掉钉住美元的货币:β | −0.042 | 0.013 | 0.001 / 0.007 / 0.017 | [−0.075, −0.011] | −0.39 [−0.70, −0.10] | 34102 |
| G. 用全部观测(含 IMF 推算的):β | 0.014 | 0.021 | 0.509 / 0.621 / — | — | 0.24 | 54174 |
| H. OLS,ln(自中国/自其他) | −0.005 | 0.017 | 0.760 / 0.768 / — | — | −0.05 | 18659 |
注:A 栏为式(3)的主检验,样本含 79 个伙伴、64 种货币,有效聚类数 8.1,效应的 90% 置信集为 [−0.47, 0.07];B 栏的有效聚类数为 5.0。B—E 栏为次要分析,B(对照组)、C(大幅贬值)、D(新兴经济体)、E(时期)四项的 bootstrap p 值经 Holm 校正后依次为 0.066、0.128、0.153 和 0.786。效应的换算方法同表 3;“—”表示未计算。
(四)套利性往返贸易
出口统计可能混入与真实需求无关的往返贸易。Liu 等(2023)发现,人民币利率高于美元利率时,内地企业借“出口到香港再复进口”套取利差,价值重量比高的商品更明显;其复进口数据止于 2017 年,样本内利差几乎始终为正。2022 年 9 月起,中美 3 个月银行间利差由正转负并持续到样本期末,为这一机制提供了一次方向相反的检验:如果套利只朝一个方向进行,往返贸易应随利差收缩;如果资金转而借贸易留在境外,往返贸易应随负利差的幅度扩大。
本文用香港政府统计处公布的转口数据检验这两种可能。被解释变量是香港转口额,按 HS 四位数品目、目的地和月份分列(2012 年 1 月—2025 年 12 月,1,098 个品目、30 个目的地)。估计式为
RXp,d,t = exp[ β⁺ D⁺t zp CNd + β⁻ D⁻t zp CNd + αp,d + αp,t + αd,t ] εp,d,t (4)
其中 D⁺t、D⁻t 分别是利差为正、为负时的绝对值(3 个月移动平均),zp 是标准化的价值重量比对数(按 2011 年欧盟自区外进口的金额与净重计算),CNd 表示目的地为内地。品目 × 月份固定效应吸收每种商品自身的全球供求变化,目的地 × 月份固定效应吸收内地需求和通关条件的总体变化。设定、样本、推断方法和解读规则在取得数据之前写定。
结果见表 7。β⁺ 为 0.012(标准误 0.027),β⁻ 为 −0.001(标准误 0.026),都不显著;不区分正负时系数为 0.008(标准误 0.010)。把内地依次换成其余 29 个目的地,内地的两个系数按绝对值分别排在第 26 位和第 30 位。另用“转口 × 原产地 × 目的地”数据把内地原产、转回内地的货物单独作为处理格子,其系数在 198 个安慰剂格子的排列分布中同样不突出(排列 p 值为 0.97 和 0.46)。事先列出的 11 项稳健性检验中有 9 项不改变结论。两项例外是:加入价值重量比 × 内地 × 时间趋势以后,β⁺ 为 0.022(p = 0.002),β⁻ 仍不显著;把利差换成过去 12 个月已实现的套利收益时,两个系数同时为正且显著,但去掉第 71 章(黄金、珠宝)以后消失,香港自内地的进口也没有相应变化,说明它来自黄金转口,而不是普遍的往返套利。
两点需要说明。其一,区间并不窄:利差从 0 降到 −3 个百分点时,价值重量比高一个标准差的商品转往内地的相对变化,95% 置信区间为 [−14.6%, +16.5%],按品目等权的 OLS 估计为 [−6.1%, +8.8%];本文不能排除较小的套利效应。其二,公开数据不能同时按原产地和商品拆分转口,转往内地的转口中内地原产货物只占三到五成(2012 年 49%,2022 年以后约 32%),这会稀释可能存在的关系。在这些限制之内,本文没有发现利差驱动高价值商品往返的证据,利差转负以后也没有发现方向相反的证据。
作为补充,本文还用联合国 Comtrade 上中国报告的按章月度进口,把原产地为中国的复进口与另外 9 个原产地对比(2012 年 1—9 月、2016 年 1 月—2024 年 12 月,共 117 个月;这一检验是在看到香港数据的结果以后增加的)。β⁺ 为 0.017(标准误 0.028),β⁻ 为 0.060(标准误 0.035,p = 0.085),去掉第 71 章后 β⁻ 降为 0.028(p = 0.47);只用 2012—2017 年、不区分正负时系数为 0.041(标准误 0.035),方向与 Liu 等(2023)一致但不显著。按章汇总的数据分辨力有限,这些结果不改变上面的结论。
这一节还有一个方法上的结果:在 29 个与套利无关的安慰剂目的地中,有 14 个(β⁺)和 12 个(β⁻)按品目和月份双向聚类的 p 值小于 0.05。在这类“时间序列冲击 × 截面特征”的面板里,聚类标准误明显偏小,安慰剂分布是必要的补充。
表 7 利差与经香港的往返贸易
| β⁺(利差为正) | p 值 | β⁻(利差为负) | p 值 | 观测数 | |
|---|---|---|---|---|---|
| A. 香港转口,HS4 品目 × 目的地 × 月 | |||||
| 主设定 | 0.012 (0.027) | 0.670 | −0.001 (0.026) | 0.976 | 2670676 |
| 加入 z × 内地 × 时间趋势 | 0.022 (0.007) | 0.002 | −0.008 (0.039) | 0.835 | 2670676 |
| 去掉 2020 年 2 月—2023 年 1 月 | 0.023 (0.026) | 0.383 | 0.018 (0.020) | 0.381 | 2098199 |
| 去掉第 71 章 | 0.014 (0.026) | 0.584 | 0.013 (0.020) | 0.520 | 2611588 |
| 去掉集成电路等四个品目 | 0.019 (0.027) | 0.468 | 0.008 (0.029) | 0.775 | 2650516 |
| OLS,ln(转口额) | −0.013 (0.009) | 0.170 | 0.003 (0.012) | 0.779 | 1936214 |
| 利差换成已实现套利收益 | 0.014 (0.006) | 0.026 | 0.013 (0.005) | 0.011 | 2670676 |
| 同上,去掉第 71 章(事后) | −0.000 (0.002) | 0.795 | −0.009 (0.008) | 0.273 | 2611588 |
| B. 香港自内地进口,HS4 品目 × 起运地 × 月 | |||||
| 主设定 | 0.014 (0.013) | 0.299 | 0.026 (0.019) | 0.179 | 2659278 |
| 利差换成已实现套利收益(事后) | −0.001 (0.003) | 0.829 | −0.008 (0.009) | 0.390 | 2659278 |
| C. 中国复进口,HS 章 × 原产地 × 月(事后补充) | |||||
| 主设定 | 0.017 (0.028) | 0.549 | 0.060 (0.035) | 0.085 | 109502 |
| 去掉第 71 章 | 0.017 (0.031) | 0.573 | 0.028 (0.038) | 0.469 | 108332 |
注:PPML 估计(另注者除外),括号内为按品目(章)和月份双向聚类的标准误。A、B 栏含品目 × 目的地(起运地)、品目 × 月、目的地(起运地)× 月固定效应,样本 2012 年 1 月—2025 年 12 月;C 栏含章 × 原产地、章 × 月、原产地 × 月固定效应,样本为 2012 年 1—9 月和 2016 年 1 月—2024 年 12 月。A 栏主设定中,内地的 β⁺、β⁻ 按绝对值在 30 个目的地中分别排第 26、第 30 位。往返格子(内地原产、转往内地)的系数为 0.006 和 0.141,在 198 个安慰剂格子中的排列 p 值为 0.97 和 0.46。C 栏只用 2012—2017 年、不区分正负时系数为 0.041(0.035),p 值 0.238。标“事后”的各行是在看到主设定结果以后增加的。
(五)广东的贸易方式证据
以广东省分贸易伙伴、分贸易方式的出口数据作补充,在伙伴 × 年月固定效应下比较一般贸易与加工贸易对汇率水平的反应,交互项的累计系数为 −0.037(CR1 p = 0.85),没有发现两类贸易有差别;这一比较的检验力有限,详见在线附录。
七、结论与政策建议
本文利用 2000—2025 年中国对 96 个贸易伙伴的月度数据,检验伙伴货币汇率波动对中国出口的影响。事先提出的四个假说都没有得到支持:伙伴货币波动上升没有显著减少中国对该伙伴的出口;这一结论在 2010 年前后没有差别;没有发现影响集中在伙伴货币大幅贬值的时期;伙伴自中国的进口对其货币波动的反应与自其他来源的进口没有显著差别。置信集把可能的影响限制在较小的范围内:波动持续上升一个标准差,出口的变化不超过约 1.3%,中国相对其他供应方的差别不超过约 0.5%。汇率水平的作用则是显著的,人民币对伙伴货币贬值 1%,半年内对该伙伴的出口增加约 0.26%。出口统计中的套利性往返贸易也没有表现出随利差变化的迹象。
这些结果的含义是有限度的,可以谨慎地提出三点。第一,就双边总量而言,不宜高估伙伴货币日常波动对出口的抑制作用。出口市场向新兴经济体转移,并没有使中国的出口总量因这些货币平时的波动而明显受损。第二,汇率水平的变化比波动更值得关注:伙伴货币对人民币持续贬值,对中国向该市场出口的影响是可以测出来的。对出口企业而言,管理伙伴货币贬值带来的价格和收汇风险,比对冲日常波动更重要。第三,货币危机时期的风险还不能下结论。在出口总额层面,本文没有发现大幅贬值时期的效应不同,但这一检验的有效信息量很小;与同类供应方相比,中国对新兴经济体的出口在其货币大幅贬值时下降更多,这一线索如果在产品层面得到证实,将指向出口信用保险、本币结算和面向新兴市场货币的避险工具。目前的证据还不足以支持具体的政策建议。
本文有四点局限。其一,结论只涉及伙伴货币特有的波动,不涉及人民币兑美元的共同波动,对汇率制度和汇率政策没有直接含义。其二,数据是双边月度总额,总量上的零效应不排除企业和产品层面存在方向相反或幅度不同的反应;企业层面文献发现融资约束强的企业受影响更大,这类异质性在总量中会被平均掉。其三,识别变异集中在少数几种货币上,wild score bootstrap 的置信集在模拟中略偏窄,文中的界应理解为近似值。其四,对套利性往返贸易的检验受公开数据的限制,转口不能同时按原产地和商品拆分,复进口只有按章的数据,区间较宽,不能排除较小的套利效应。
后续研究可以沿两个方向推进。一是用“进口国 × 来源国 × 产品 × 月”的数据,在伙伴货币危机事件中比较不同产品和不同供应方,检验账期长、差异化程度高的产品是否受影响更大。二是用企业层面的套期保值和结算货币信息,直接检验出口商一侧的渠道。
参考文献
标【待核】的条目只在其他文献的参考文献表里见过题录,还没有核对原文;其余方括号里写明了缺什么。
曹伟, 言方荣, 鲍曙明. 人民币汇率变动、邻国效应与双边贸易——基于中国与“一带一路”沿线国家空间面板模型的实证研究[J]. 金融研究, 2016(9): 50-66.
陈平, 熊欣. 进口国汇率波动影响中国出口的实证分析[J]. 国际金融研究, 2002(6): 7-11.【待核】
谷宇, 高铁梅. 人民币汇率波动性对中国进出口影响的分析[J]. 世界经济, 2007(10): 49-57.【待核】
李广众, Voon L P. 实际汇率错位、汇率波动性及其对制造业出口贸易影响的实证分析:1978~1998 年平行数据研究[J]. 管理世界, 2004(11): 22-28.【待核】
鲁晓东, 刘京军, 陈芷君. 出口商如何对冲汇率风险:一个价值链整合的视角[J]. 管理世界, 2019(5): 92-105+125.【待核】
潘红宇. 汇率波动率与中国对主要贸易伙伴的出口[J]. 数量经济技术经济研究, 2007(2): 73-81.【待核】
彭红枫, 刘海莹. 双边出口全球价值链实际有效汇率弹性理论测度及解析[J]. 金融研究, 2021(2): 56-74.
谭小芬, 王雅琦, 卢冰. 汇率波动、金融市场化与出口[J]. 金融研究, 2016(3): 15-30.
王雪, 胡未名, 杨海生. 汇率波动与我国双边出口贸易:存在第三国汇率效应吗?[J]. 金融研究, 2016(7): 1-16.
王雅琦, 王瑶, 张礼卿. 汇率波动对出口稳定的影响:中间品进口的作用[J]. 金融研究, 2023(1): 75-93.
徐圆, 余泳泽. 汇率波动冲击出口时金融发展的平抑作用[J]. 经济科学, 2016(6).[页码待核]
Abadie A, Athey S, Imbens G W, Wooldridge J M. When should you adjust standard errors for clustering?[J]. Quarterly Journal of Economics, 2023, 138(1): 1-35.
Bahmani-Oskooee M, Hegerty S. Exchange rate volatility and trade flows: A review article[J]. Journal of Economic Studies, 2007, 34(3): 211-255.
Boz E, Casas C, Georgiadis G, Gopinath G, Le Mezo H, Mehl A, Nguyen T. Patterns of invoicing currency in global trade: New evidence[J]. Journal of International Economics, 2022, 136: 103604.
Broda C, Romalis J. Identifying the relationship between trade and exchange rate volatility[M]//Commodity Prices and Markets. Chicago: University of Chicago Press, 2011: 79-110.[编者待核]
Byrne J, Darby J, MacDonald R. US trade and exchange rate volatility: A real sectoral bilateral analysis[J]. Journal of Macroeconomics, 2008, 30(1): 238-259.
Canay I, Santos A, Shaikh A. The wild bootstrap with a “small” number of “large” clusters[J]. Review of Economics and Statistics, 2021, 103(2): 346-363.
Chit M, Rizov M, Willenbockel D. Exchange rate volatility and exports: New empirical evidence from the emerging East Asian economies[J]. The World Economy, 2010, 33(2): 239-263.
Clark P B. Uncertainty, exchange risk, and the level of international trade[J]. Western Economic Journal, 1973, 11(3): 302-313.
De Grauwe P. Exchange rate variability and the slowdown in growth of international trade[J]. IMF Staff Papers, 1988, 35(1): 63-.[末页待核]
Ethier W. International trade and the forward exchange market[J]. American Economic Review, 1973, 63(3): 494-503.[待核:Crossref 无记录,需 JSTOR 核]
Frankel J, Rose A. Currency crashes in emerging markets: An empirical treatment[J]. Journal of International Economics, 1996, 41(3-4): 351-366.
Gopinath G, Boz E, Casas C, Díez F J, Gourinchas P-O, Plagborg-Møller M. Dominant currency paradigm[J]. American Economic Review, 2020, 110(3): 677-719.
Hartman E, Hidalgo F D. An equivalence approach to balance and placebo tests[J]. American Journal of Political Science, 2018, 62(4): 1000-1013.
Héricourt J, Poncet S. Exchange rate volatility, financial constraints, and trade: Empirical evidence from Chinese firms[J]. The World Bank Economic Review, 2015, 29(3): 550-578.
Ilzetzki E, Reinhart C, Rogoff K. Exchange arrangements entering the twenty-first century: Which anchor will hold?[J]. Quarterly Journal of Economics, 2019, 134(2): 599-646.
Klein M, Shambaugh J. Fixed exchange rates and trade[J]. Journal of International Economics, 2006, 70(2): 359-383.
Kline P, Santos A. A score based approach to wild bootstrap inference[J]. Journal of Econometric Methods, 2012, 1(1): 23-41.
Li H, Ma H, Xu Y. How do exchange rate movements affect Chinese exports? — A firm-level investigation[J]. Journal of International Economics, 2015, 97(1): 148-161.
Liu X, Tang H, Wang Z, Wei S-J. Currency carry trade by trucks: The curious case of China’s massive imports from itself[J]. Review of Finance, 2023, 27(2): 469-493.
MacKinnon J G, Nielsen M Ø, Webb M D. Cluster-robust inference: A guide to empirical practice[J]. Journal of Econometrics, 2023, 232(2): 272-299.
MacKinnon J G, Webb M D. Wild bootstrap inference for wildly different cluster sizes[J]. Journal of Applied Econometrics, 2017, 32(2): 233-254.
McKenzie M. The impact of exchange rate volatility on international trade flows[J]. Journal of Economic Surveys, 1999, 13(1): 71-106.
Rainey C. Arguing for a negligible effect[J]. American Journal of Political Science, 2014, 58(4): 1083-1091.
Rose A. One money, one market: The effect of common currencies on trade[J]. Economic Policy, 2000, 15(30): 8-.[末页待核]
Santos Silva J M C, Tenreyro S. The log of gravity[J]. Review of Economics and Statistics, 2006, 88(4): 641-658.
Tenreyro S. On the trade impact of nominal exchange rate volatility[J]. Journal of Development Economics, 2007, 82(2): 485-508.
Thorbecke W, Chen C, Salike N. The diminishing impact of exchange rates on China’s exports[J]. Japan and the World Economy, 2025, 76: 101329.
Wei S-J. Currency hedging and goods trade[J]. European Economic Review, 1999, 43(7): 1371-1394.